Analyse financière pour les nuls : pourquoi le bénéfice ne remplit pas toujours la caisse
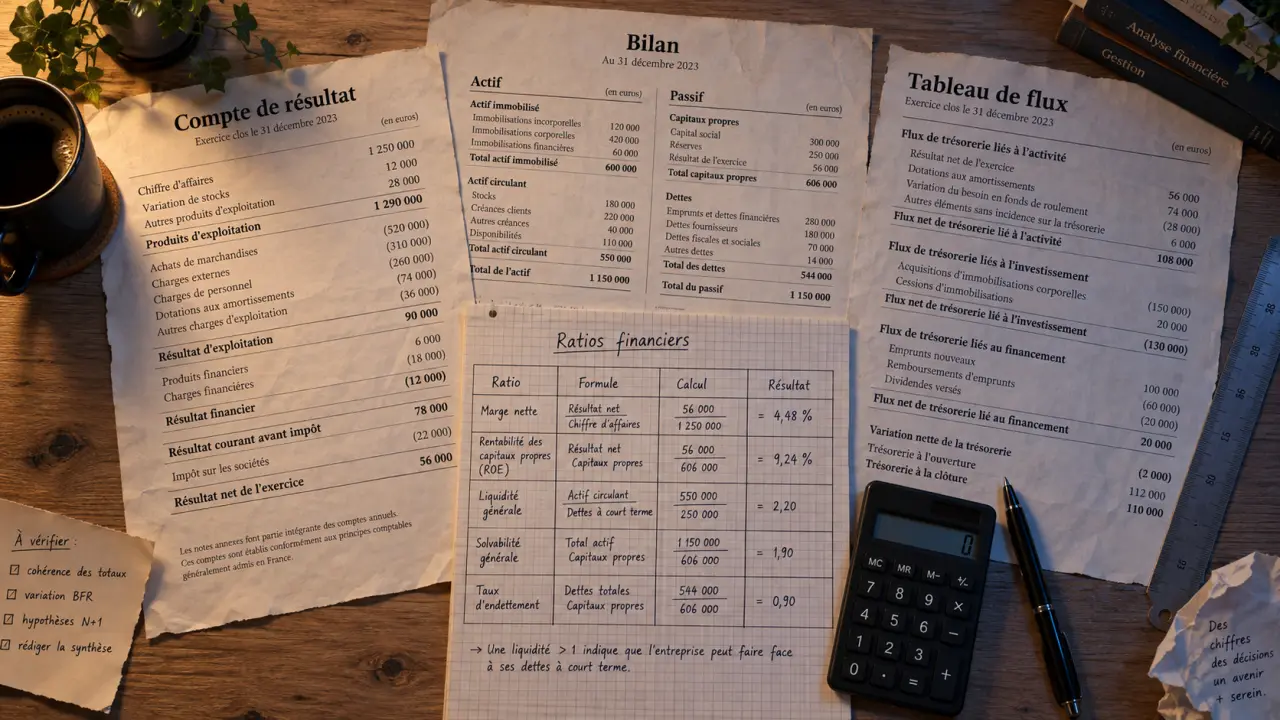
L’analyse financière pour les nuls ne demande pas de maîtriser tout le plan comptable. Elle consiste surtout à répondre à quelques questions concrètes : l’entreprise gagne-t-elle de l’argent, peut-elle payer ses échéances, transforme-t-elle ses ventes en trésorerie et sa dette reste-t-elle supportable ? Pour le savoir, il faut relier trois documents et les comparer dans le temps.
Partir des bonnes questions avant de calculer des ratios
Une analyse financière aide à prendre une décision : investir dans une société, accorder un crédit, reprendre une activité, négocier avec une banque ou piloter sa propre entreprise. Le diagnostic repose sur quatre notions proches, mais différentes :
Calculateur de Ratios Financiers
Saisissez vos données comptables pour obtenir une analyse instantanée de la santé financière.
- La rentabilité mesure la capacité à dégager un bénéfice grâce à l’activité.
- La liquidité indique si l’entreprise peut régler ses dettes à court terme.
- La solvabilité évalue sa capacité globale à honorer ses engagements, notamment sur le long terme.
- La trésorerie correspond à l’argent immédiatement disponible après les encaissements et les décaissements.
Une entreprise peut être rentable tout en restant fragile. Elle peut facturer beaucoup, mais encaisser lentement, stocker trop ou rembourser une dette importante. À l’inverse, une trésorerie élevée à une date donnée ne prouve pas que l’activité est saine : cet argent peut provenir d’un emprunt récent ou de la vente d’un actif.
Lire une évolution, pas une photographie
Un ratio ou un montant isolé a peu de sens. Comparez au moins deux ou trois exercices pour repérer une tendance : chiffre d’affaires en hausse, marge qui se dégrade, stocks qui gonflent, dette qui progresse ou trésorerie qui diminue. Comparez aussi l’entreprise à des sociétés similaires. Le niveau acceptable d’endettement, de marge ou de stock dépend du secteur, du modèle économique et du rythme de croissance.
Comprendre les trois documents qui racontent la même histoire
Le compte de résultat : l’activité sur une période
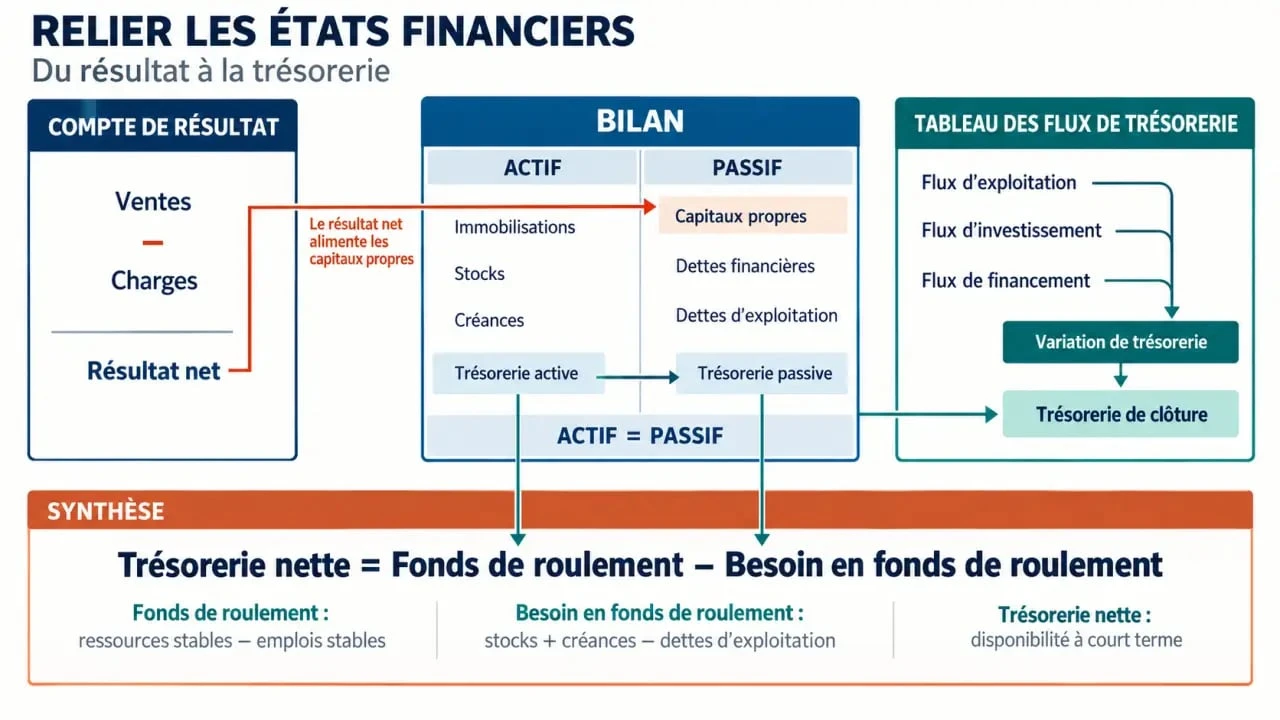
Le compte de résultat présente les produits, principalement les ventes, puis retranche les charges : achats, salaires, loyers, impôts, intérêts et amortissements. Il permet de suivre le chiffre d’affaires, la marge brute, l’excédent brut d’exploitation (EBE), le résultat d’exploitation et le résultat net. En version simple, retenez cette relation : produits moins charges donnent le résultat.
Observez aussi la marge en pourcentage du chiffre d’affaires. Une hausse des ventes est moins rassurante si les achats, les remises commerciales ou les charges de personnel progressent encore plus vite. L’analyse verticale rapporte chaque poste au chiffre d’affaires. L’analyse horizontale compare son évolution d’une année à l’autre.
Le bilan : ce que l’entreprise possède et ce qu’elle doit
Le bilan est une photographie prise à une date précise. À l’actif figurent les emplois : immobilisations, stocks, créances clients et disponibilités. Au passif se trouvent les ressources : capitaux propres, bénéfices conservés, emprunts, dettes fournisseurs et dettes fiscales ou sociales. Les deux colonnes s’équilibrent toujours. L’enjeu consiste à comprendre comment l’entreprise finance ses actifs.
Des capitaux propres solides absorbent mieux les pertes et rassurent les prêteurs. Des créances clients ou des stocks en hausse doivent en revanche être examinés. Cette évolution correspond-elle à une croissance normale, à des retards de paiement ou à des marchandises difficiles à vendre ? Le bilan fournit le point de départ pour répondre à ces questions.
Le tableau de flux : le mouvement réel de l’argent
Le tableau de flux de trésorerie sépare les flux liés à l’exploitation, aux investissements et au financement. Il explique pourquoi la trésorerie a augmenté ou diminué entre deux bilans. C’est le document qui permet de distinguer le résultat comptable de l’argent réellement disponible.
Imaginez la trésorerie comme un réservoir. Le bénéfice indique la richesse créée par l’activité, mais les délais de paiement des clients, les stocks et les remboursements de prêt modifient le niveau d’eau. Une entreprise peut afficher un bon résultat tout en voyant sa trésorerie baisser si son cycle d’exploitation absorbe les encaissements. Suivre ces mouvements aide à repérer une tension de paiement avant qu’elle ne se traduise par un manque d’argent sur le compte bancaire.
Calculer les indicateurs utiles sans se noyer dans les formules
Pour débuter, quelques ratios suffisent. Calculez-les avec des données homogènes, puis interprétez-les dans le temps et par rapport au secteur. Un ratio ne donne pas une conclusion à lui seul : il sert à orienter l’analyse.
| Indicateur | Formule simple | Ce qu’il permet de comprendre |
|---|---|---|
| Marge nette | Résultat net / chiffre d’affaires | La part des ventes qui reste en bénéfice final. |
| Liquidité générale | Actif circulant / dettes à court terme | La couverture des échéances proches par les actifs mobilisables. |
| Endettement | Dettes financières / capitaux propres | Le poids de la dette par rapport aux ressources durables des associés. |
| Rentabilité des capitaux propres (ROE) | Résultat net / capitaux propres | Le rendement des fonds apportés ou conservés dans l’entreprise. |
Le fonds de roulement net global, le besoin en fonds de roulement (BFR) et la trésorerie nette complètent cette lecture. Le fonds de roulement correspond, de façon simplifiée, à l’excédent des ressources stables sur les immobilisations. Le BFR reflète l’argent immobilisé dans les stocks et les créances, moins le financement accordé par les fournisseurs. La trésorerie nette résulte de leur écart : trésorerie nette = fonds de roulement – BFR.
Réaliser un diagnostic simple à partir d’un exemple
Supposons une entreprise dont le chiffre d’affaires passe de 260 k€ à 279 k€, soit une hausse de 7 %. C’est un signal positif, mais il ne suffit pas. Si la marge brute diminue en même temps, l’entreprise vend peut-être davantage grâce à des prix plus bas ou à des achats devenus plus coûteux. Vérifiez alors si le résultat d’exploitation et le résultat net suivent la même trajectoire.
Examinez ensuite le bilan. Si les créances clients augmentent beaucoup plus vite que les ventes, les clients règlent probablement plus tard. Si les stocks gonflent, l’entreprise immobilise de la trésorerie. Le tableau de flux indique enfin si l’activité apporte réellement de l’argent après les variations du BFR et les investissements nécessaires.
Formuler une conclusion professionnelle
Un bon diagnostic relie les faits. La phrase « l’activité croît, mais la marge se contracte et l’allongement des délais clients pèse sur la trésorerie » est plus utile qu’une liste de ratios. Terminez par les points forts, les fragilités, leur évolution et les vérifications nécessaires : échéancier de dette, concentration des clients, nature des stocks, investissements à venir ou capacité d’autofinancement.
Éviter les erreurs qui faussent l’analyse financière
- Confondre bénéfice et trésorerie : une vente comptabilisée n’est pas forcément encaissée.
- Appliquer un seuil universel : une marge ou un endettement doit être comparé à un historique et à des entreprises similaires.
- Oublier les éléments exceptionnels : une cession d’actif ou une aide ponctuelle peut améliorer un résultat sans renforcer l’activité courante.
- Ignorer les notes annexes : elles précisent les engagements, les méthodes comptables, les échéances et les événements importants.
- Conclure sur une seule année : une tendance observée sur plusieurs exercices est généralement plus informative.
Pour progresser, entraînez-vous sur des comptes annuels réels ou fictifs. Relevez les postes clés, calculez les quatre ratios essentiels et rédigez un diagnostic en quelques lignes. Cette méthode permet déjà de dialoguer plus précisément avec un expert-comptable, un banquier ou un investisseur.
- Analyse financière pour les nuls : pourquoi le bénéfice ne remplit pas toujours la caisse - 27 septembre 2026
- Espace élève Lignes et Formations : utilisez le bon portail et débloquez votre connexion - 26 septembre 2026
- Quelle formation LinkedIn Ads en ligne choisir pour apprendre, pratiquer et piloter vos campagnes B2B ? - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Prix d’application mobile : 4 paliers de budget pour éviter les surcoûts imprévus
 Robot humanoïde domestique : quel budget prévoir entre achat à 20 000 $ et location mensuelle ?
 Bitcoin 2025 : analyse du record à 125 000 $ et de la correction de fin d’année
 Trading quantitatif : données, backtesting et microstructure au service d’une décision plus rigoureuse