Calculer les intérêts : formules simples, exemples et simulation
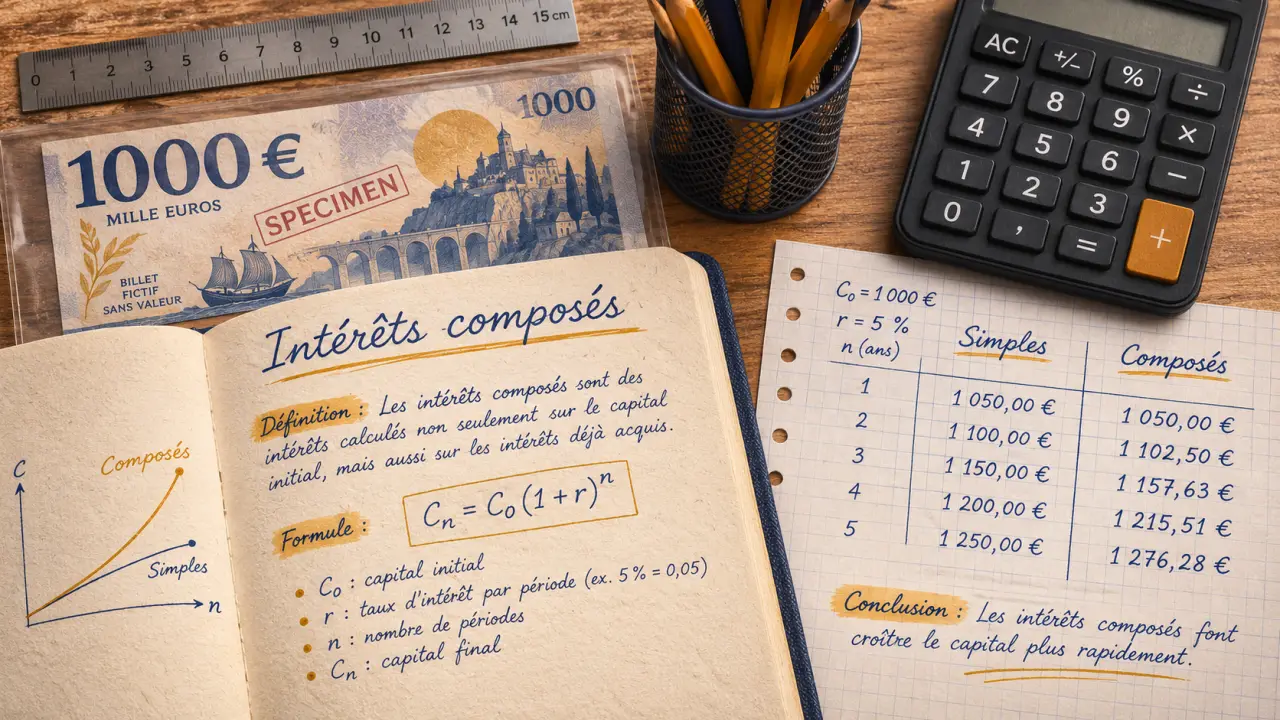
Pour calculer les intérêts d’une somme placée à taux fixe, multipliez le capital par le taux annuel et par la durée en années. Par exemple, 1 000 € placés à 5 % pendant un an produisent 50 € d’intérêts bruts. Si les intérêts restent placés, ils produisent à leur tour des intérêts : le calcul devient alors composé.
Pour obtenir une estimation utile, il faut aussi tenir compte des dates de versement, des frais et de la fiscalité.
Qu’est-ce que calculer des intérêts ?
Les intérêts sont la rémunération d’une somme placée : ils correspondent à ce que rapporte un capital sur une période donnée. Pour un crédit, ils représentent à l’inverse le prix de l’argent emprunté. Dans les deux cas, le résultat dépend des mêmes paramètres.
Simulateur de calcul des intérêts
Estimez l’évolution de votre épargne avec des intérêts simples ou composés, avec ou sans versements réguliers.
Résultats estimés
- Total versé
- —
- Intérêts bruts
- —
- Frais estimés
- —
- Impôts estimés
- —
- Capital final net
- —
Les résultats apparaîtront ici après le calcul.
Cette simulation est une estimation et ne constitue pas un conseil financier ou fiscal. Elle ne tient pas compte de l’inflation, des variations de taux ni d’autres prélèvements éventuels.
- Le capital : la somme placée ou empruntée au départ.
- Le taux : le pourcentage appliqué, le plus souvent exprimé par an.
- La durée : le temps pendant lequel la somme reste placée.
- Les versements : les sommes ajoutées ou retirées en cours de route, qui modifient la base de calcul.
- Le mode de calcul : intérêts simples ou composés, et fréquence de capitalisation.
- Les frais et la fiscalité : ils séparent le rendement brut du rendement net.
La formule pour calculer des intérêts simples
Les intérêts simples sont calculés uniquement sur la somme de départ. Ils ne s’ajoutent pas à la base utilisée pour calculer les intérêts des périodes suivantes.
Intérêts simples = capital initial × taux annuel × durée en années
Dans cette formule, le taux doit être écrit sous forme décimale : 5 % devient 0,05 et 2,5 % devient 0,025. Pour une durée inférieure à un an, exprimez-la en fraction d’année : six mois correspondent à 0,5 an.
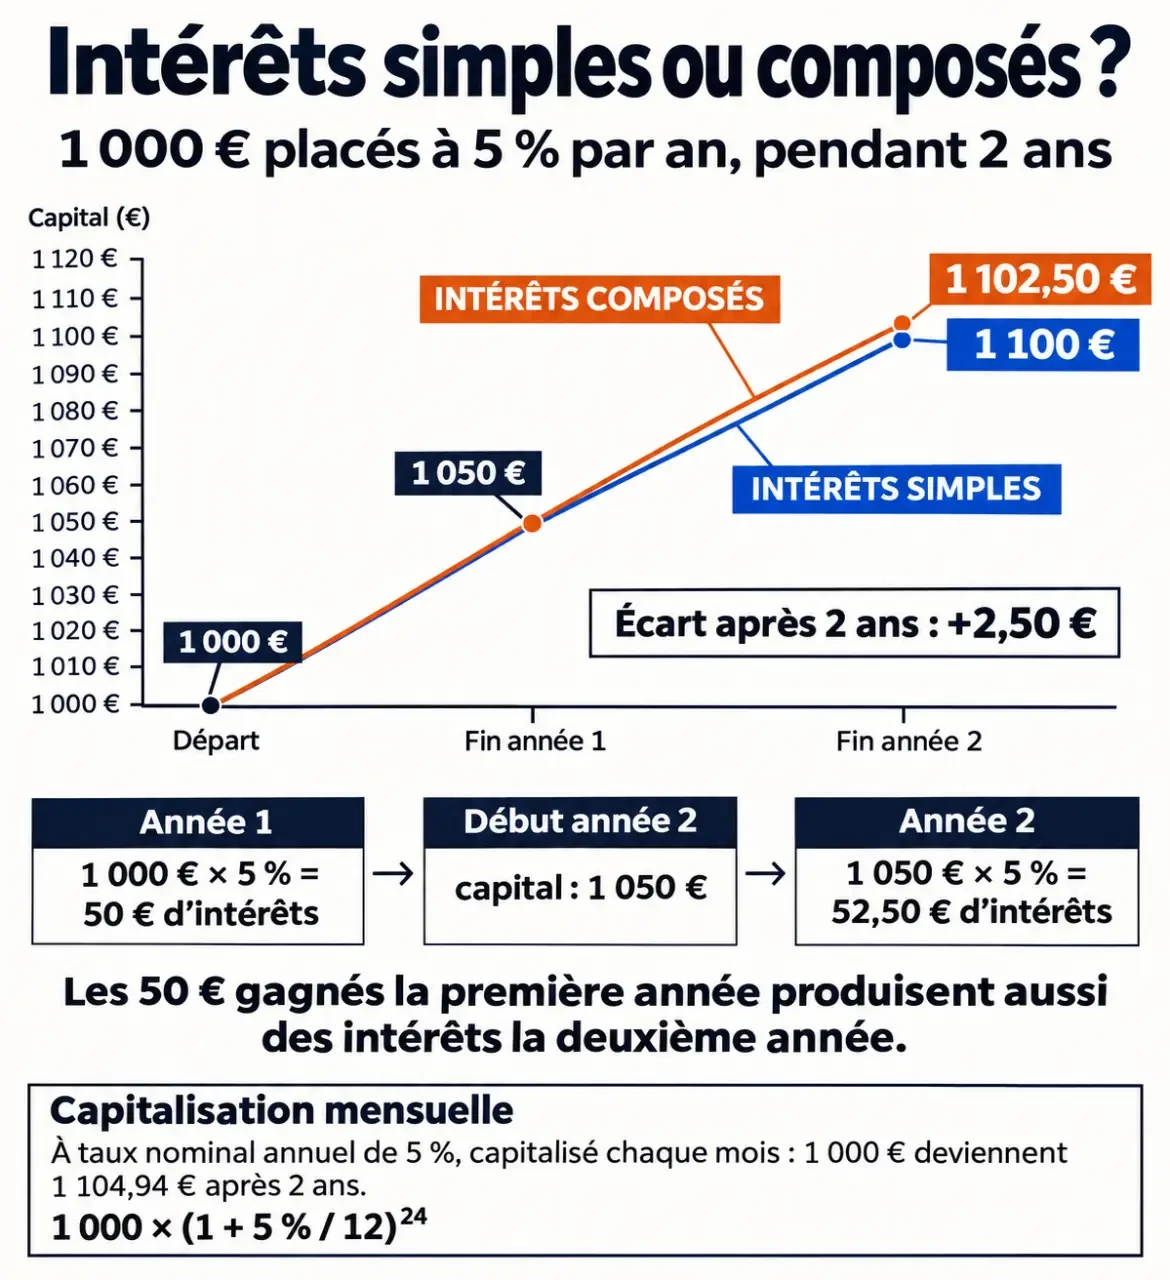
Avec 1 000 € placés à 5 % pendant deux ans, le calcul donne 1 000 × 0,05 × 2 = 100 € d’intérêts. Le capital final atteint donc 1 100 €, avant frais et impôts.
Pour six mois au même taux, l’estimation est de 1 000 × 0,05 × 0,5, soit 25 €. Ce calcul suppose un capital et un taux constants. Un produit peut utiliser des dates ou une convention de calcul différentes.
Calculer les intérêts composés
Les intérêts sont dits composés lorsqu’ils s’ajoutent au capital et produisent eux-mêmes des intérêts. Cette opération s’appelle la capitalisation. Si elle intervient une fois par an, la formule est :
Capital final = capital initial × (1 + taux annuel)durée en années
Sur une calculatrice, la puissance s’obtient avec la touche xʸ ou une fonction équivalente. Les intérêts gagnés correspondent au capital final moins le capital initial, en l’absence de versements supplémentaires.
Exemple : 1 000 € à 5 % pendant deux ans
- À la fin de la première année : 1 000 × 1,05 = 1 050 €.
- À la fin de la deuxième année : 1 050 × 1,05 = 1 102,50 €.
- Intérêts cumulés : 1 102,50 − 1 000 = 102,50 €.
Les 2,50 € supplémentaires par rapport aux intérêts simples viennent des 50 € gagnés la première année, qui ont eux aussi rapporté 5 % la deuxième année.
| Hypothèse | Après un an | Après deux ans | Intérêts sur deux ans |
|---|---|---|---|
| Intérêts simples à 5 % | 1 050 € | 1 100 € | 100 € |
| Intérêts composés à 5 % par an | 1 050 € | 1 102,50 € | 102,50 € |
Ces résultats sont bruts et supposent un taux inchangé. La différence entre les deux méthodes augmente avec la durée lorsque le taux reste positif et que les gains restent investis.
Que change la fréquence de capitalisation ?
Une capitalisation annuelle ajoute les intérêts au capital une fois par an. Une capitalisation mensuelle le fait chaque mois. À taux annuel nominal identique, une fréquence plus élevée augmente légèrement le résultat, car les intérêts commencent à produire des intérêts plus tôt.
Pour un taux nominal annuel de 5 % capitalisé chaque mois, le taux de chaque période est 0,05 ÷ 12. Sur un an, le calcul devient 1 000 × (1 + 0,05 ÷ 12) puissance 12, soit environ 1 051,16 €. Il ne faut pas confondre ce taux nominal de 5 % avec un taux annuel effectif de 5 %, qui inclurait déjà l’effet de la capitalisation.
Calculer les intérêts d’un livret d’épargne
Pour un livret dont le solde ne change pas pendant une année entière, une estimation rapide consiste à multiplier ce solde par le taux annuel. Avec 1 000 € à un taux hypothétique de 2,5 %, le résultat est de 25 € sur un an.
En pratique, certains livrets, dont le livret A et le LDDS, utilisent un calcul par quinzaine. L’année est divisée en 24 périodes. Chaque quinzaine complète rapporte, à taux constant, environ un vingt-quatrième du taux annuel appliqué au solde retenu.
Pour ces livrets, un dépôt commence à produire des intérêts le premier jour de la quinzaine suivante. À l’inverse, une somme retirée cesse d’en produire dès le début de la quinzaine du retrait. Un dépôt effectué le 10 commence ainsi à produire des intérêts le 16 ; un retrait effectué le 20 ne produit plus d’intérêts à partir du 16.
Avec 1 000 € présents pendant 12 quinzaines complètes et un taux annuel hypothétique de 2,5 %, le calcul donne 1 000 × 0,025 × 12 ÷ 24 = 12,50 €. Si le solde ou le taux change, calculez séparément les périodes concernées, puis additionnez les résultats.
Sur ces livrets, les intérêts sont ajoutés au capital en fin d’année. Ils peuvent ensuite produire des intérêts l’année suivante.
Simuler un placement avec des versements réguliers
Un versement effectué en cours de placement ne produit pas des intérêts pendant toute la durée. Pour une estimation simple, vous pouvez calculer séparément le devenir de chaque somme, puis additionner les résultats.
Prenons 1 000 € au départ, puis 100 € ajoutés à la fin de la première année. Le taux est supposé fixe à 5 %, avec capitalisation annuelle, pendant deux ans :
- Les 1 000 € initiaux deviennent 1 000 × 1,05², soit 1 102,50 €.
- Les 100 € ajoutés après un an restent placés un an : ils deviennent 100 × 1,05, soit 105 €.
- Le total final est de 1 207,50 €. Sur les 1 100 € versés, le gain brut est de 107,50 €.
Si les versements sont mensuels ou nombreux, un simulateur ou un tableur évite de répéter le calcul. Renseignez le capital initial, le montant et la fréquence des versements, la durée, puis le taux attendu. Précisez aussi si les versements arrivent en début ou en fin de période et choisissez une fréquence de capitalisation cohérente avec le taux saisi.
Pour lire le résultat, distinguez toujours l’argent versé des gains estimés : capital final moins total des versements égale gain estimé. Pour un placement dont le rendement varie, répétez la simulation avec plusieurs hypothèses. Un taux moyen constant reste une approximation, pas une promesse de résultat.
Passer du rendement brut au rendement net
Le montant brut ne dit pas toujours combien vous conservez. Des frais peuvent réduire le capital ou les gains, et l’imposition dépend du produit et de votre situation. Les intérêts du livret A et du LDDS sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Pour comparer deux offres, partez de la même somme, de la même durée et des mêmes dates de versement. Retirez ensuite les frais et les impôts applicables à chaque produit. Comparez aussi la disponibilité de l’argent et le risque de perte : un rendement espéré plus élevé ne garantit pas un gain supérieur.
Par exemple, si un placement génère 50 € bruts et que les frais et impôts représentent ensemble 15 €, le gain net est de 35 €. Avec 1 000 € au départ et aucun autre mouvement, cela correspond à un rendement net de 3,5 % sur la période. Les 15 € sont une hypothèse de calcul, pas un barème.
Et pour calculer les intérêts d’un crédit ?
Le principe reste lié à un capital, un taux et une durée, mais les intérêts représentent cette fois un coût pour l’emprunteur. Dans un prêt amortissable, chaque remboursement réduit généralement le capital restant dû. Les intérêts de la période suivante sont alors calculés sur une base plus faible.
À titre d’illustration, avec 1 000 € restant dus, un taux annuel de 5 % et un calcul mensuel simplifié au taux de 5 % ÷ 12, les intérêts du premier mois sont d’environ 4,17 €. La part de mensualité qui rembourse le capital diminue ensuite la base du mois suivant.
Pour connaître le coût total du crédit, additionnez les intérêts prévus sur toute la durée et distinguez-les des frais et de l’assurance éventuelle. Le montant d’une mensualité ne se déduit pas simplement de la formule des intérêts d’un placement.
Questions fréquentes sur le calcul des intérêts
Quand les intérêts sont-ils versés ?
La date dépend du produit. Un livret peut calculer les intérêts par quinzaine mais les créditer seulement en fin d’année. La fréquence de calcul et la date de versement ne désignent donc pas forcément la même chose.
Quelle durée utiliser pour un calcul sur quelques mois ?
Pour une estimation au prorata, divisez le nombre de mois par 12. Trois mois correspondent à 0,25 an : 1 000 € à 5 % donnent alors 12,50 € d’intérêts simples. Un calcul par quinzaine ou par jour peut produire un résultat différent.
Peut-on obtenir le même résultat chaque année ?
Oui dans une simulation à taux fixe, si le capital retenu et les conditions restent identiques. En revanche, un taux variable ou un placement soumis aux marchés peut connaître des résultats différents d’une année à l’autre, y compris des pertes. La capitalisation ne supprime pas ce risque.
Quelle méthode choisir pour une estimation rapide ?
Utilisez les intérêts simples pour une période courte sans capitalisation intermédiaire. Choisissez la formule composée dès que les gains restent investis sur plusieurs périodes. Pour un livret avec mouvements, découpez le calcul par quinzaine ; pour des versements réguliers, utilisez une simulation qui tient compte de leur date.
- Calculer les intérêts : formules simples, exemples et simulation - 18 novembre 2026
- Réalité virtuelle industrielle : usages, équipements et choix - 17 novembre 2026
- Formation Google Business Profile en ligne : programme, durée et financement - 16 novembre 2026
Articles qui pourraient vous intéresser :
 iPad : 4 critères pour maîtriser votre budget et choisir la bonne configuration
 Cours des crypto : 3 facteurs de volatilité et les clés pour lire les graphiques
 Formation bourse gratuite : 4 formats à connaître pour apprendre les bases sans payer
 Analyse financière à Toulouse : sécuriser la trésorerie, les marges et la croissance