Créer une entreprise individuelle : les étapes, les pièces et les choix à vérifier avant l’immatriculation
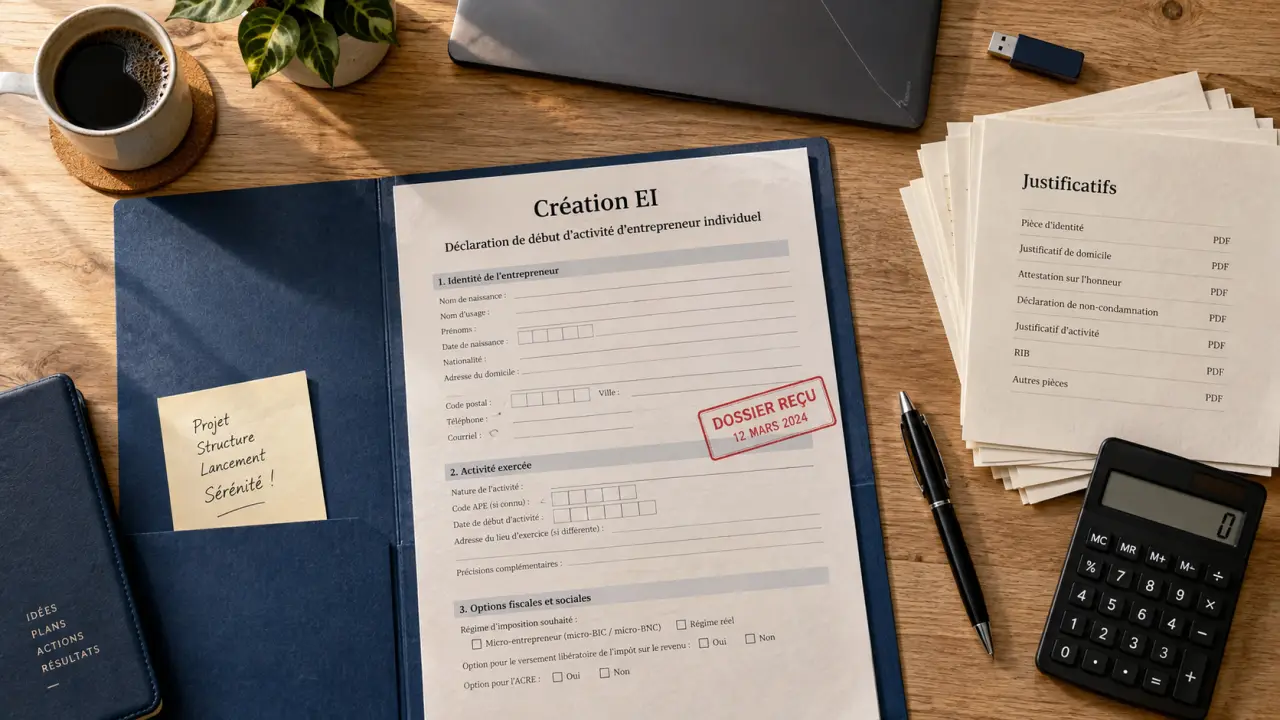
L’entreprise individuelle permet de démarrer seul une activité sans créer de société. La démarche reste accessible, mais elle demande de préparer correctement les informations, les justificatifs et les options fiscales. Voici les points à vérifier avant le dépôt, puis les étapes à suivre jusqu’à l’immatriculation.
L’entreprise individuelle : un statut simple, mais pas une société
L’entreprise individuelle, ou EI, est créée et dirigée par une personne physique. Elle ne crée donc pas de personne morale distincte : juridiquement, l’entrepreneur et son entreprise ne forment qu’une seule personne. Cette caractéristique évite les formalités propres à la constitution d’une société, comme le dépôt d’un capital social ou la rédaction de statuts.
Une même personne ne peut posséder qu’une seule entreprise individuelle. Elle peut toutefois y exercer plusieurs activités, à condition de les déclarer. Le statut peut convenir à une activité de conseil, de commerce, de prestation de services, d’artisanat ou d’agriculture. Avant de vous engager, vérifiez si votre activité est réglementée. Un diplôme, une expérience professionnelle, une autorisation, une assurance spécifique ou une inscription préalable peuvent être exigés.
La séparation entre patrimoine personnel et professionnel
Le patrimoine professionnel et le patrimoine personnel de l’entrepreneur individuel sont séparés de plein droit. En principe, les créanciers professionnels ne peuvent poursuivre que les biens utiles à l’activité. De leur côté, les dettes personnelles ne concernent pas le patrimoine professionnel. Cette protection ne dispense pas d’une gestion prudente : emprunts, garanties personnelles, impayés ou confusion dans les comptes peuvent fragiliser la situation.
La résidence principale bénéficie d’une protection automatique, sauf renonciation effectuée par acte notarié. Pour une résidence secondaire, une déclaration d’insaisissabilité peut être envisagée. Ces mécanismes méritent une attention particulière si vous engagez des dépenses importantes ou si votre activité présente un risque financier élevé.
Vérifier que l’EI correspond vraiment à votre projet
L’EI est souvent choisie pour sa souplesse administrative et l’absence de capital social. Elle convient notamment lorsque vous démarrez seul, souhaitez décider rapidement et ne prévoyez pas d’accueillir des associés à court terme. En revanche, si votre projet implique plusieurs fondateurs, une levée de fonds ou une séparation très marquée entre l’activité et votre patrimoine personnel, une société peut être plus adaptée.
| Forme | À retenir | Projet souvent adapté |
|---|---|---|
| Entreprise individuelle | Une personne, sans société à constituer, avec séparation des patrimoines | Activité indépendante démarrée seul |
| Micro-entreprise | Régime simplifié possible au sein de l’entreprise individuelle | Projet avec gestion allégée et chiffre d’affaires compatible avec le régime |
| EURL | Société avec un associé unique et personnalité morale | Projet nécessitant un cadre sociétaire |
| SASU | Société à associé unique, avec des règles de fonctionnement plus structurées | Projet appelé à évoluer ou à accueillir des investisseurs |
La micro-entreprise n’est donc pas une forme juridique opposée à l’EI. Il s’agit d’un régime simplifié auquel un entrepreneur individuel peut, sous conditions, relever. Ne choisissez pas uniquement en fonction de la facilité déclarative. Le niveau de charges, les prévisions de chiffre d’affaires, le besoin de récupérer la TVA et la protection sociale doivent aussi entrer dans la décision.
Penser au modèle économique avant la formalité
La déclaration de création lance la démarche administrative, mais elle ne remplace pas la préparation commerciale. Avant de remplir le dossier, formulez précisément votre offre, votre clientèle cible, vos tarifs et vos dépenses récurrentes. Cette clarification aide à sélectionner l’activité principale, à anticiper les assurances nécessaires et à éviter une description trop vague de l’activité.
Un dossier cohérent doit aussi refléter la réalité de l’activité : lieu d’exercice, stock éventuel, outils utilisés, sous-traitance et besoins de trésorerie. Ces éléments facilitent les choix déclaratifs et réduisent le risque de devoir corriger les informations après l’envoi.
Préparer les informations et justificatifs avant de déposer le dossier
La création passe par le Guichet unique des formalités d’entreprises. Vous pouvez ouvrir un accès avec FranceConnect + ou INPI Connect, puis commencer la déclaration. Le brouillon peut être enregistré pendant un an. Vous pouvez ainsi rassembler les documents nécessaires sans devoir tout compléter en une seule fois.
Le formulaire demande notamment l’identité de l’entrepreneur, la date de début d’activité, l’adresse de l’établissement, la nature de l’activité et les options fiscales. Les rubriques peuvent aussi porter sur les établissements, l’insaisissabilité et les coordonnées de correspondance. Relisez chaque champ avant de poursuivre. Une adresse incomplète, une date erronée ou une activité mal décrite entraîne souvent une demande de régularisation.
Les pièces à réunir
Les justificatifs varient selon la situation de l’entrepreneur et la nature de l’activité. Ils doivent généralement être téléversés en PDF. Préparez des documents lisibles et à jour, cohérents avec les informations saisies dans le formulaire.
- Un justificatif d’identité de l’entrepreneur ;
- Un justificatif de domiciliation de l’entreprise ;
- Une déclaration sur l’honneur de non-condamnation et de filiation lorsqu’elle est demandée ;
- Le justificatif de qualification, d’autorisation ou d’assurance nécessaire pour une activité réglementée ;
- Le cas échéant, les documents relatifs à l’occupation des locaux ou à une activité exercée au domicile.
Évitez de scanner plusieurs pièces dans un fichier désordonné. Nommez clairement chaque document et vérifiez sa lisibilité avant l’envoi. Cette vérification peut limiter les échanges avec l’organisme chargé de l’examen du dossier et accélérer la régularisation si une pièce est refusée.
Déposer, signer et suivre la création jusqu’à l’immatriculation
Une fois le formulaire complété et les pièces jointes déposées, vérifiez la synthèse de la formalité. Cette relecture doit porter sur les données d’identité, mais aussi sur les choix déclaratifs : activité principale, adresse, date de début et options fiscales. Après validation, la signature de la demande est obligatoire avant le paiement final.
La signature marque une étape importante : les informations ne sont plus librement modifiables. Assurez-vous donc que tous les éléments sont exacts avant de la réaliser. Le paiement éventuel dépend notamment de la nature de l’activité et des inscriptions nécessaires. Les coûts et les délais ne sont pas uniformes. Ils varient selon le dossier, l’activité exercée et l’autorité compétente chargée de l’examiner.
Après l’envoi : ne pas confondre dépôt et immatriculation
Après transmission, le dossier reste accessible depuis le tableau de bord. Il peut être accepté, faire l’objet d’une demande de régularisation ou être rejeté. En cas de pièce manquante ou non conforme, répondez rapidement à la notification et déposez le document attendu. Un dossier incomplet peut entraîner des frais complémentaires selon la formalité concernée.
L’immatriculation intervient après la validation du dossier par l’autorité compétente. Les informations sont ensuite transmises aux organismes concernés, notamment au RNE, à la DGFiP et à l’Urssaf. Conservez la synthèse de formalité, les justificatifs envoyés et les messages reçus. Ces documents seront utiles pour vos premières démarches professionnelles et pour le suivi de vos obligations.
Fiscalité, cotisations et obligations dès le début de l’activité
Par défaut, les bénéfices de l’entreprise individuelle sont imposés à l’impôt sur le revenu, dans la catégorie correspondant à l’activité, notamment les bénéfices industriels et commerciaux ou les bénéfices non commerciaux. L’entrepreneur individuel peut aussi opter pour l’impôt sur les sociétés dans certaines conditions. Ce choix modifie la manière dont le résultat est imposé et mérite d’être étudié avant la déclaration ou au moment où l’option devient possible.
Le régime de TVA constitue un autre point de décision. Selon votre activité et votre situation, vous pouvez relever de la franchise en base de TVA ou d’un régime impliquant la facturation et la déclaration de la TVA. Ne retenez pas automatiquement la solution la plus simple. Si vos achats comportent beaucoup de TVA, un régime différent peut être plus intéressant pour votre activité.
Protection sociale et gestion courante
L’entrepreneur individuel relève de la protection sociale des indépendants et doit anticiper ses cotisations sociales. Elles doivent être intégrées dès la construction des prix et du budget de trésorerie, plutôt que découvertes après les premières ventes. Un simulateur Urssaf peut aider à établir une première estimation selon l’activité et les revenus attendus.
Dès le lancement, mettez en place une organisation qui sépare clairement les flux professionnels et personnels : factures numérotées, justificatifs conservés, suivi des encaissements, calendrier déclaratif et compte bancaire dédié lorsque votre situation l’exige. Cette discipline facilite les déclarations, rend l’activité plus lisible et préserve concrètement la séparation entre les deux patrimoines.
- Créer une entreprise individuelle : les étapes, les pièces et les choix à vérifier avant l’immatriculation - 8 octobre 2026
- Un outil SaaS simplifie l’accès au logiciel, à condition de maîtriser ses coûts et ses données - 7 octobre 2026
- La servuction : le client participe directement à la production du service - 6 octobre 2026
Articles qui pourraient vous intéresser :
 Innovation radicale : 3 méthodes pour sortir du cadre et 1 risque à maîtriser
 Entreprise numérique : 4 piliers stratégiques pour transformer votre modèle opérationnel
 Startup : 3 piliers pour distinguer la jeune pousse de l’entreprise classique
 Flyer, brochure, fiche-produit : choisir le bon support selon l’objectif