Absence d’apport, capital social : ne pas confondre les deux
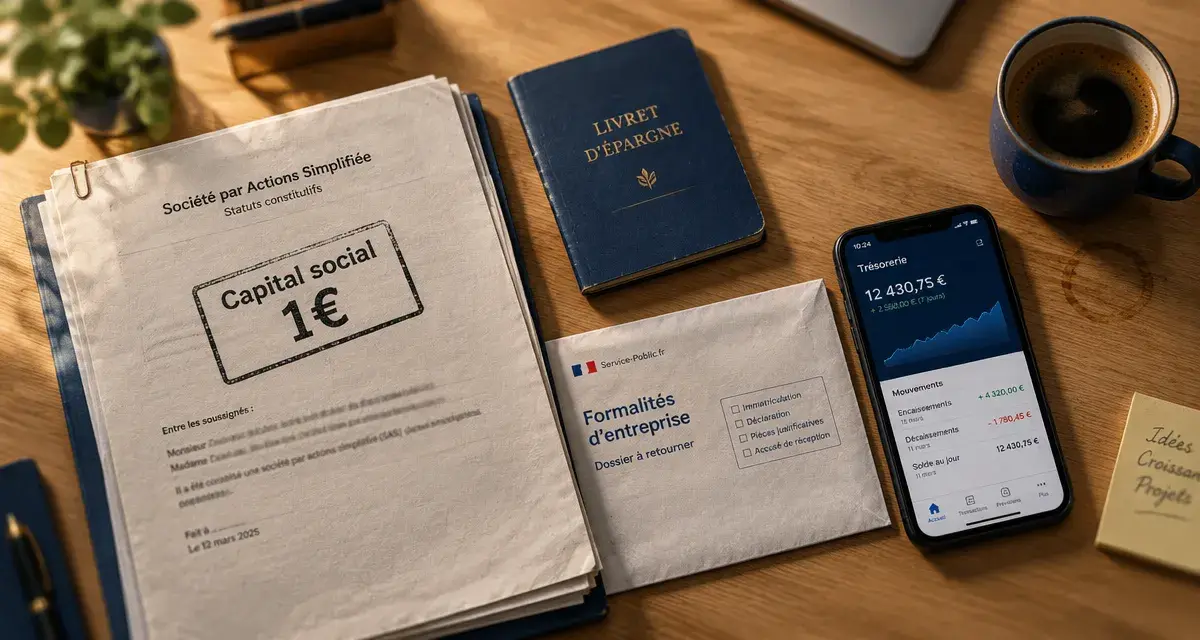
Oui, créer une entreprise sans apport personnel est légalement possible. L’absence d’épargne n’empêche ni l’immatriculation ni le lancement d’une activité, notamment en micro-entreprise, en entreprise individuelle ou sous certaines formes de société. En revanche, un capital symbolique ne remplace pas le budget nécessaire pour démarrer, absorber les premiers délais d’encaissement et rassurer d’éventuels financeurs.
Absence d’apport, capital social : ne pas confondre les deux
L’apport personnel correspond aux ressources que le créateur injecte dans son projet, le plus souvent son épargne. Il peut servir à constituer le capital social, mais aussi à financer les premiers achats, les frais de création ou le besoin en fonds de roulement. Ce dernier désigne l’argent nécessaire pour payer les dépenses courantes avant que les clients ne règlent leurs factures.
Le capital social concerne les sociétés. Il est formé par les apports des associés lors de la constitution. Un apport peut être numéraire, c’est-à-dire une somme d’argent, ou en nature, comme un ordinateur, un véhicule ou du matériel professionnel. Selon la situation et la valeur des biens apportés, l’intervention d’un commissaire aux apports peut être nécessaire pour les évaluer.
Il est donc possible d’ouvrir une société avec 1 € de capital sans disposer d’un apport personnel significatif. Mais cette somme ne finance ni une assurance, ni un stock, ni plusieurs mois de charges. Le capital symbolique est une possibilité juridique, pas un plan de financement. La différence est importante : l’apport personnel fournit des ressources au projet, tandis que le capital indique principalement le montant investi dans la société lors de sa création.
Quels statuts choisir pour démarrer avec peu ou pas d’argent ?
Le statut ne doit pas être choisi uniquement parce qu’il permet un démarrage à faible capital. Il doit aussi correspondre au niveau de risque, au nombre de fondateurs, à l’activité exercée et aux perspectives de développement. Voici les principaux repères.
| Forme juridique | Capital social minimal | Point d’attention |
|---|---|---|
| Micro-entreprise | Pas de capital social | Adaptée à une activité nécessitant peu d’investissements, avec des règles propres de chiffre d’affaires et de protection sociale. |
| Entreprise individuelle | Pas de capital social | Simple à créer, mais le financement de l’activité doit être prévu dès le départ. |
| SAS, SASU, SARL, EURL | 1 € possible | Un capital faible peut fragiliser l’image financière de la société auprès des partenaires. |
| SNC, SCI, SCP, SCM, SELARL | 1 € possible selon la forme | Ces structures répondent à des usages spécifiques liés aux associés, à l’immobilier ou aux professions réglementées. |
| SA | 37 000 € | Elle ne relève pas de la logique du capital symbolique. |
La micro-entreprise : un choix pragmatique pour tester une activité
Pour une prestation de services, une activité de conseil, de création numérique ou de vente sans stock important, la micro-entreprise permet de commencer sans capital social. Elle convient lorsque le créateur peut vendre rapidement, travaille depuis chez lui et limite ses engagements fixes. Elle n’efface toutefois pas les coûts d’équipement, de communication, de transport ou d’assurance.
La société à 1 € : possible, mais rarement idéale à long terme
Une SASU, une SAS, une EURL ou une SARL peut être constituée avec 1 €. Cette souplesse évite de bloquer un projet faute d’épargne immédiate. Toutefois, un capital très bas montre que la société ne dispose pratiquement d’aucune réserve initiale. Si l’activité requiert du matériel, un local, du personnel ou des délais de paiement clients, il faut chiffrer précisément les ressources nécessaires avant de retenir cette option.
Les dépenses qui subsistent même sans apport personnel
Créer sans apport ne veut pas dire créer gratuitement. Certains frais sont ponctuels, d’autres reviennent chaque mois. Leur montant dépend du statut, de l’activité et du niveau d’externalisation choisi. Les oublier conduit souvent à sous-estimer le budget de départ.
- les formalités d’immatriculation et, selon le dossier, les annonces ou documents nécessaires ;
- l’ouverture et la tenue d’un compte bancaire professionnel, lorsqu’il est requis ou utile à la gestion ;
- l’assurance responsabilité civile professionnelle et les assurances obligatoires selon le métier ;
- les logiciels de facturation, l’hébergement, un nom de domaine, les outils de communication et le matériel ;
- les achats de stock, les fournisseurs, les déplacements ou l’aménagement d’un espace de travail ;
- la protection d’un actif stratégique : un dépôt de marque représente au minimum 210 € et un dépôt de brevet atteint en moyenne 700 € ;
- la formation ou l’accompagnement : le stage de préparation à l’installation est cité à 260 € en moyenne lorsqu’il est suivi.
Il faut aussi intégrer les dépenses moins visibles : temps non facturé, prospection, relances clients et décalage entre une vente conclue et son paiement effectif. Un projet peut sembler rentable sur un tableau prévisionnel tout en manquant de liquidités pendant les premières semaines. Une réserve de trésorerie, même modeste, aide à distinguer le chiffre d’affaires annoncé de l’argent réellement disponible sur le compte.
Pourquoi la banque regarde de près un projet sans apport
L’absence d’apport personnel n’empêche pas automatiquement d’obtenir un crédit professionnel. Elle réduit cependant la crédibilité bancaire, car l’apport matérialise l’engagement financier du créateur et limite le risque porté par le prêteur. À titre de repère, un apport de 10 à 30 % est souvent évoqué pour un projet financé par emprunt. Sans cette contribution, les demandes de moins de 10 000 € sont généralement plus accessibles que les financements importants.
Le manque d’apport peut aussi rendre la trésorerie plus fragile dès le lancement. La société doit alors financer ses dépenses avec ses premières recettes, un prêt ou des ressources externes. Si les ventes tardent ou si les clients paient leurs factures après plusieurs semaines, le projet peut rencontrer des difficultés avant même d’avoir atteint son rythme normal.
Un dossier solide compense partiellement le manque d’épargne
Pour examiner le projet, un financeur cherchera surtout à comprendre ce qui sera vendu, à qui, à quel prix et à partir de quand. Un business plan utile ne se limite pas à une prévision optimiste : il présente les hypothèses de chiffre d’affaires, les charges, le besoin en fonds de roulement, les devis fournisseurs et plusieurs scénarios si les ventes démarrent plus lentement que prévu.
La validation du marché renforce aussi le dossier. Avant l’immatriculation, il est possible de repérer les tendances avec Google Trends, d’échanger avec des prospects ou de diffuser un questionnaire via Google Forms ou la version gratuite de Typeform. Interroger 20 à 50 personnes ne remplace pas des commandes, mais cette démarche peut faire émerger les besoins, les objections et le prix acceptable.
Financer le démarrage sans vider son budget personnel
La priorité consiste à réduire le besoin initial avant de rechercher de l’argent. Commencer par une offre de services, travailler à la commande plutôt que constituer un stock, louer un équipement ou négocier des délais de paiement fournisseurs limite l’endettement. Un acompte client, lorsqu’il est adapté à l’activité, peut aussi financer une partie de la production.
Lorsque le projet exige davantage de moyens, plusieurs leviers peuvent être combinés :
- un prêt professionnel, appuyé par un prévisionnel réaliste et des preuves de demande ;
- un microcrédit ou un prêt d’honneur, selon l’éligibilité et l’accompagnement disponible ;
- des aides à la création ou au retour à l’emploi, à vérifier selon la situation personnelle ;
- le financement participatif, pertinent si le produit peut mobiliser une communauté ;
- un associé apportant des fonds, des compétences ou du matériel ;
- un co-emprunteur ou une garantie, à envisager avec prudence, car ces solutions engagent aussi la personne qui les consent.
Créer une entreprise sans apport est particulièrement cohérent lorsque l’activité peut être testée rapidement et à faible coût. Les activités de services ou numériques se prêtent plus facilement à cette démarche lorsqu’elles nécessitent peu de matériel et permettent une facturation rapide. À l’inverse, un commerce avec stock, une activité de restauration, un projet industriel ou une entreprise nécessitant un local demandent une préparation financière plus importante.
Dans ces situations, le véritable objectif n’est pas de constituer une société à 1 €, mais de sécuriser assez de trésorerie pour tenir jusqu’aux premières ventes régulières. Le statut facilite la création. Le budget, le plan commercial et la capacité à financer les premières semaines déterminent la solidité du démarrage.
Articles qui pourraient vous intéresser :
 iPad : 4 critères pour maîtriser votre budget et choisir la bonne configuration
 Cours des crypto : 3 facteurs de volatilité et les clés pour lire les graphiques
 Formation bourse gratuite : 4 formats à connaître pour apprendre les bases sans payer
 Analyse financière à Toulouse : sécuriser la trésorerie, les marges et la croissance