Créer son entreprise sans épuiser sa trésorerie : marché, financement et statut
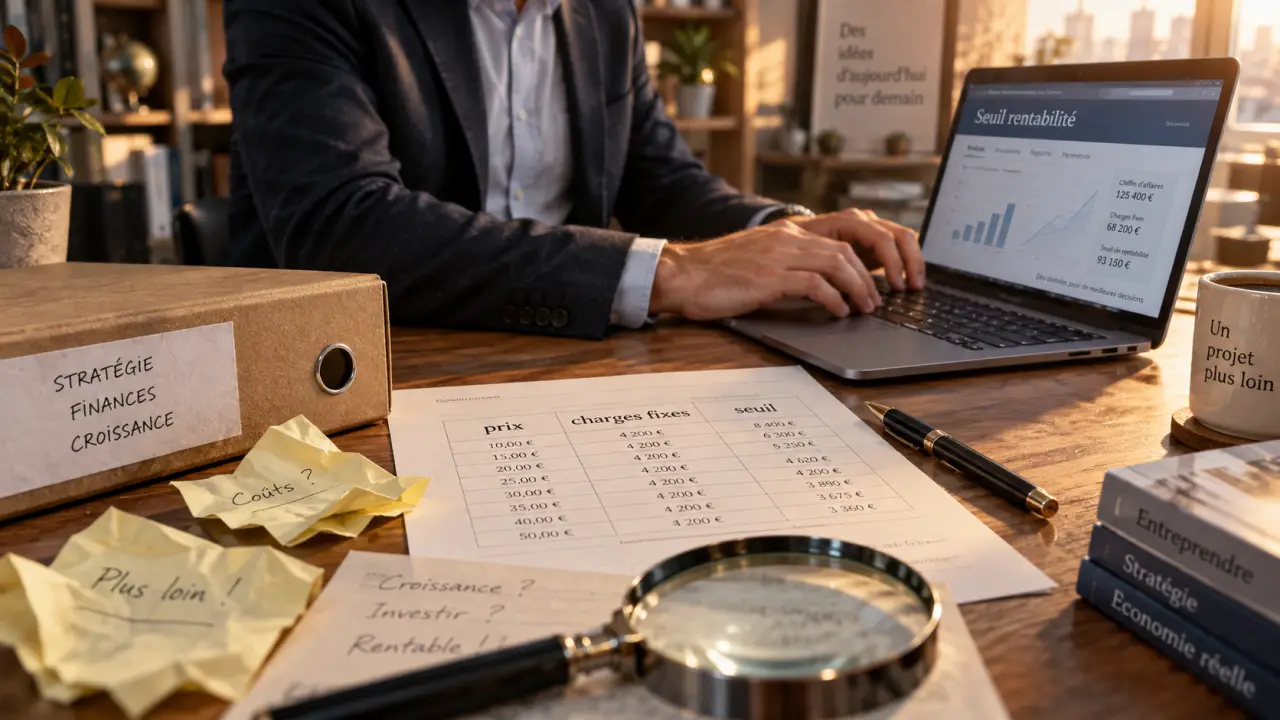
Créer une entreprise ne commence pas par un formulaire d’immatriculation. Le bon ordre consiste à vérifier qu’un besoin existe, à confirmer que des clients paieront pour votre offre, puis à chiffrer les moyens nécessaires avant de choisir un cadre juridique. Cette méthode évite de confondre une idée séduisante avec un projet viable.
Commencer par définir un projet réalisable
Avant de chercher un statut ou un financement, clarifiez ce que vous vendez, à qui et pourquoi votre solution mérite d’être choisie. Une activité peut sembler pertinente sur le papier tout en étant difficile à exercer selon vos compétences, votre disponibilité, vos contraintes familiales ou votre capacité financière. Vérifier la cohérence entre la personne et le projet permet déjà d’écarter certaines pistes ou de les adapter.
Transformer l’idée en proposition de valeur
Décrivez votre offre en une phrase simple : quel problème concret résout-elle, pour quel type de client et avec quel bénéfice mesurable ou perceptible ? Par exemple, « proposer des repas végétariens livrés aux salariés d’une zone d’activité » est plus exploitable que « lancer un service de restauration ». Vous pouvez ensuite préciser le format, le prix envisagé, le canal de vente et ce qui vous différencie : rapidité, expertise, proximité, qualité, personnalisation ou disponibilité.
Posez-vous ensuite trois questions : qui décide d’acheter, qui utilise réellement l’offre et qui paie ? Dans certaines activités, ces rôles sont identiques. Dans d’autres, ils diffèrent. Une application destinée aux équipes peut être choisie par un dirigeant, utilisée par des salariés et financée par l’entreprise. Cette distinction modifie le discours commercial, le cycle de vente et le budget à prévoir. Elle influence aussi la façon de tester l’offre auprès de ses futurs utilisateurs.
Ne pas confondre envie d’entreprendre et opportunité
Une bonne idée doit résister à la confrontation avec la réalité. Listez vos hypothèses : « les clients achèteront à ce prix », « ils commanderont chaque mois », « ils accepteront ce délai », « je peux les atteindre sans dépenses publicitaires excessives ». Plus une hypothèse est déterminante, plus elle doit être testée tôt. Il vaut mieux ajuster l’offre avant d’engager des frais fixes que corriger le modèle une fois l’activité lancée.
Vérifier le marché avant de créer l’entreprise
L’étude de marché n’est pas un dossier théorique destiné à rassurer une banque. Elle sert à prendre des décisions concrètes sur la cible, le positionnement, les tarifs, la zone de chalandise et le volume de ventes réaliste. Elle doit vous aider à répondre à une question directe : existe-t-il assez de clients accessibles pour faire vivre l’activité ?
Observer, interroger et tester
Commencez par étudier les concurrents : leurs offres, leurs prix, leurs avis clients, leurs horaires, leurs délais, leurs canaux de vente et leurs points faibles visibles. Échangez ensuite avec des clients potentiels. Les questions les plus utiles portent sur leurs habitudes actuelles, les solutions déjà utilisées, leurs frustrations et leur budget. Elles apportent davantage qu’un simple « achèteriez-vous mon idée ? », qui recueille souvent une opinion plutôt qu’un engagement.
Un test terrain apporte une preuve plus solide qu’un sondage d’intention. Vous pouvez utiliser une page de présentation, un devis, une précommande, un prototype, une démonstration, une mission pilote ou une vente en petite série. L’objectif n’est pas d’obtenir des compliments, mais des signaux d’engagement : coordonnées laissées, rendez-vous accepté, acompte versé, commande ou recommandation. Si le test échoue, le projet n’est pas forcément à abandonner. La cible, le prix, le message ou le format peuvent être revus.
Observez aussi votre activité à plusieurs échelles. De près, analysez le parcours d’un client et le détail de ses objections. À l’échelle d’un quartier ou d’une zone de chalandise, mesurez l’accessibilité, les habitudes locales et la densité de concurrents. À l’échelle nationale, observez les tendances et les modèles économiques. Cette lecture évite deux erreurs : croire qu’un besoin local prouve l’existence d’un marché immense, ou écarter une niche rentable parce qu’elle paraît trop petite.
Chiffrer le projet pour protéger la trésorerie
Le business plan vient après les premières validations de marché. Il traduit le projet en hypothèses financières cohérentes et permet de vérifier si l’entreprise peut financer son fonctionnement. Il sera aussi utile pour présenter une demande à une banque, à un réseau d’accompagnement ou à un partenaire financier. Un prévisionnel ne garantit pas les résultats, mais il révèle rapidement les besoins et les points de fragilité.
Construire un prévisionnel crédible
Votre plan financier prévisionnel doit séparer les dépenses de démarrage et les charges courantes. Parmi les premières figurent, selon l’activité, le matériel, le stock initial, un dépôt de garantie, la communication de lancement, les assurances ou les frais de conseil. Parmi les secondes, comptez notamment le loyer, les abonnements, les achats, les salaires, les cotisations, les outils numériques et les frais de transport.
Le chiffre d’affaires prévisionnel doit découler du marché observé : nombre de clients atteignables, fréquence d’achat, panier moyen, capacité de production et délai d’encaissement. Ne partez pas du revenu souhaité pour inventer des ventes. Établissez aussi plusieurs scénarios : prudent, réaliste et dynamique. Le scénario prudent indique si l’entreprise peut résister à un démarrage plus lent que prévu et combien de temps la trésorerie peut tenir.
| Indicateur à suivre | Question à poser | Décision possible |
|---|---|---|
| Seuil de rentabilité | Quel niveau de ventes couvre toutes les charges ? | Ajuster les prix, les coûts ou le volume nécessaire. |
| Trésorerie mensuelle | Quand l’argent entre-t-il réellement sur le compte ? | Prévoir une réserve ou négocier les délais de paiement. |
| Besoin en fonds de roulement | Faut-il payer avant d’encaisser ? | Limiter le stock ou rechercher un financement adapté. |
Réunir les moyens financiers et les aides adaptées
Le financement n’est pas seulement une somme à obtenir au départ. Il doit correspondre au rythme réel de l’activité et aux délais d’encaissement. Un apport personnel peut renforcer le dossier, mais il ne doit pas vous laisser sans marge de sécurité. Selon le projet, plusieurs solutions peuvent se combiner : prêt bancaire, prêt d’honneur, microcrédit, financement participatif, apport d’associés ou garanties mobilisables.
Choisir les dispositifs selon sa situation
Les aides à la création d’entreprise dépendent notamment de votre statut, de votre activité et de votre parcours. L’ACRE peut alléger certaines cotisations au démarrage, sous conditions. Les personnes indemnisées au titre de l’ARE peuvent, selon leur situation, maintenir une partie de leurs droits ou demander l’ARCE, qui correspond à 60 % des droits ARE restants, versés en deux fois. Ces mécanismes doivent être étudiés avant le lancement, car le calendrier des démarches compte.
Un accompagnement aide à éviter les demandes de financement trop précoces ou mal calibrées. Les conseillers CCI, les réseaux d’accompagnement, les experts-comptables et les structures dédiées à l’entrepreneuriat peuvent relire le prévisionnel, tester les hypothèses et signaler les obligations propres au secteur. Pour un étudiant, le statut national d’étudiant entrepreneur peut également offrir un cadre d’appui. Se faire accompagner ne remplace pas la décision du créateur, mais réduit l’isolement et les angles morts.
Choisir le statut, accomplir les formalités et lancer
Le statut juridique se choisit lorsque l’activité, les besoins de financement, le niveau de risque et le mode de développement sont plus clairs. Il a des conséquences sur la responsabilité, la protection sociale du dirigeant, la fiscalité, les obligations comptables et l’entrée éventuelle d’associés. Le choix doit donc suivre l’analyse du projet, et non la précéder.
| Option | À privilégier si… | Point de vigilance |
|---|---|---|
| Micro-entreprise | Vous testez une activité avec une gestion simplifiée. | Le régime peut être moins adapté en cas de charges importantes ou de forte croissance. |
| Entreprise individuelle | Vous entreprenez seul avec un cadre direct. | Vérifiez le régime fiscal et social applicable à votre situation. |
| EURL ou SASU | Vous souhaitez créer une société seul. | Les règles de fonctionnement et le statut social du dirigeant diffèrent. |
| SARL ou SAS | Vous créez avec un ou plusieurs associés. | Anticipez la répartition du pouvoir, des apports et des décisions. |
Après ce choix, préparez les éléments nécessaires : identité de l’entreprise, adresse du siège, activité déclarée, options fiscales, justificatifs et, pour une société, statuts. La rédaction des statuts mérite une attention particulière lorsque plusieurs associés sont impliqués, notamment pour encadrer les pouvoirs et les décisions. Une annonce légale peut être requise selon la forme choisie. L’immatriculation intervient ensuite via le guichet unique des formalités.
Enfin, préparez le démarrage opérationnel : compte bancaire si nécessaire, assurances, facturation, suivi comptable, conditions générales, fournisseurs et premiers canaux d’acquisition. Créer son entreprise devient alors un passage maîtrisé entre une offre testée et une activité capable de vendre, d’encaisser et de durer.
- Créer son entreprise sans épuiser sa trésorerie : marché, financement et statut - 13 octobre 2026
- Créer une micro-entreprise à l’INPI sans bloquer votre dossier : les 7 étapes à suivre - 12 octobre 2026
- Créer son entreprise d’aide administrative : clarifiez l’offre avant de choisir le statut - 11 octobre 2026
Articles qui pourraient vous intéresser :
 Cyberattaque Atos et Space Bears : les enjeux réels pour la souveraineté numérique
 À Bordeaux, comment choisir une agence web digitale qui allie site, SEO et conversions ?
 Avis sur le logiciel CRM SalesTrack Evolution : 29 € par utilisateur, un vrai gain face à Excel ?
 Créer une entreprise de nettoyage : 5 choix pour lancer une activité rentable et bien structurée