Formations en investissement immobilier : payer pour une méthode, pas pour une promesse de rentier
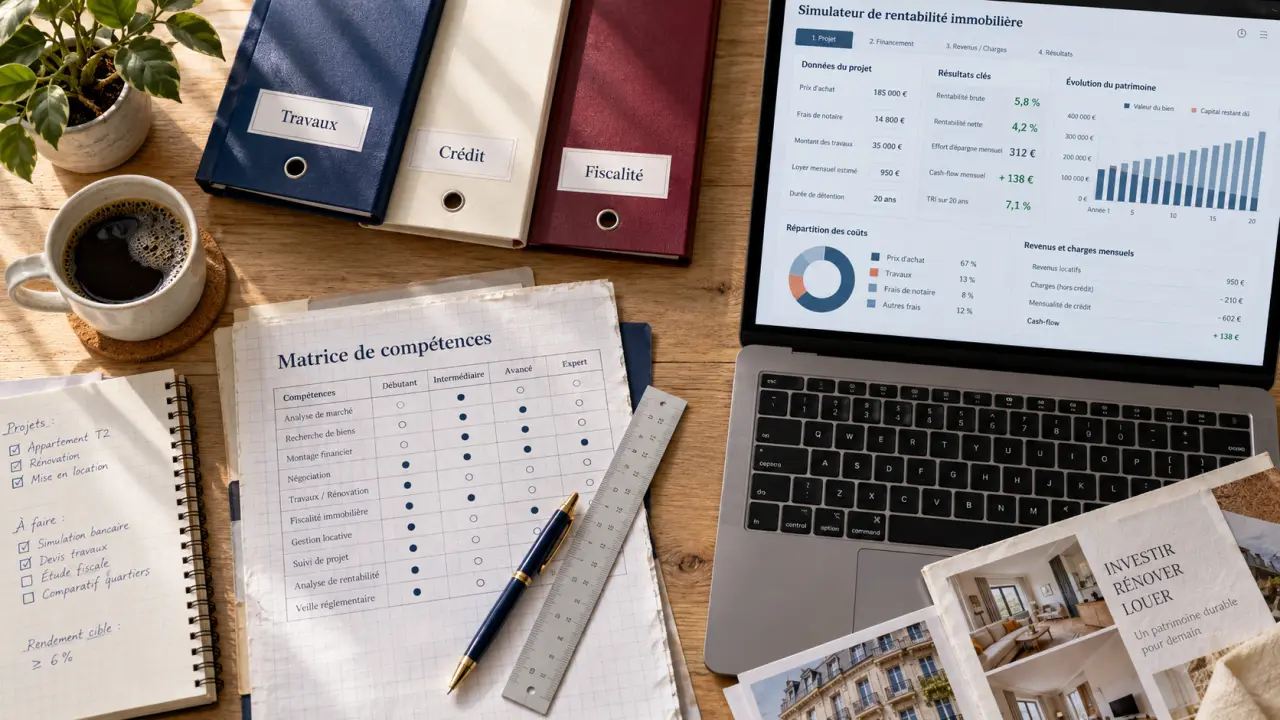
Une formation utile doit vous rendre capable d’évaluer un bien, de chiffrer ses risques et de décider sans dépendre du discours d’un vendeur. Pour choisir parmi les formations en investissement immobilier, partez de votre projet : apprendre les bases, préparer un premier achat, approfondir une stratégie ou exercer un métier. Le bon format n’est pas forcément le plus cher, mais celui qui comble vos lacunes avec des exercices corrigés et un suivi adapté.
Choisir son apprentissage selon le projet, pas selon la publicité
Préparer sa retraite, obtenir un revenu complémentaire et rechercher une plus-value ne conduisent pas aux mêmes arbitrages. Un investissement patrimonial peut privilégier l’emplacement et la facilité de revente, tandis qu’une recherche de trésorerie exige une analyse particulièrement rigoureuse des dépenses et du financement.
Simulateur de rentabilité immobilière
Estimez les principaux indicateurs financiers d’un investissement locatif à partir de vos hypothèses.
Vos hypothèses
Frais de notaire et autres frais liés à l’acquisition.
Indiquez le total payé au titre du crédit sur une année.
Résultats estimatifs
Éléments intermédiaires
Loyers annuels encaissés : —
Attention : ces résultats sont des estimations dépendant des hypothèses saisies. Ils ne remplacent pas une analyse fiscale, juridique ou financière réalisée par un professionnel.
Précisez aussi le type de bien visé. Location vide, location meublée, colocation, parking, locaux commerciaux et achat-revente présentent des contraintes différentes. Un programme consacré aux appartements meublés ne suffit pas pour comprendre un bail commercial ou les risques d’une opération d’achat-revente.
Construisez une petite matrice de compétences : en lignes, les décisions à prendre — sélectionner, financer, rénover, louer ; en colonnes, votre niveau d’autonomie et le coût potentiel d’une erreur. Une faiblesse sur un sujet coûteux, comme l’estimation des travaux, mérite un apprentissage ciblé ou une expertise extérieure. Cette lecture évite d’acheter un catalogue de vidéos alors que votre besoin réel est de faire vérifier un budget.
Aucun diplôme n’est nécessaire pour investir pour son propre compte. Un cursus diplômant répond davantage à un objectif professionnel. Le BTS professions immobilières se prépare généralement en 2 ans après le bac ; un bachelor correspond à un niveau bac +3. Un parcours long, d’au moins 5 ans, représente un engagement différent d’une formation courte destinée à préparer un achat.
Exiger des compétences vérifiables, du calcul à la gestion
Analyser un bien au-delà du rendement affiché
Le programme doit enseigner l’analyse de la demande locative : loyers réellement pratiqués, profil des locataires, transports, emplois, concurrence et délais de relocation. Il doit aussi aborder les diagnostics, la performance énergétique, les règles de location et les documents de copropriété. Une annonce attractive ne remplace pas ces vérifications.
- Rendement brut : loyers annuels hors charges divisés par le coût retenu pour l’opération, multipliés par 100. Vérifiez toujours si ce coût inclut les frais d’acquisition et les travaux.
- Rendement net : loyers diminués des charges supportées par le propriétaire, rapportés au coût total. Les dépenses incluses doivent être explicites.
- Cash-flow : encaissements moins décaissements sur une période, notamment mensualités du crédit, assurance, charges, travaux et fiscalité selon le calcul présenté.
Un studio affichant 6 % brut n’est pas automatiquement préférable à un T3 affichant 4 %. Rotation des locataires, entretien et vacance peuvent modifier la comparaison. Des taux de vacance d’environ 2 % à 5 % sont évoqués dans certains quartiers de Paris ou Lyon : ils ne constituent pas une hypothèse à appliquer partout. Une formation sérieuse apprend à documenter le marché local et à simuler sur 5 ou 10 ans, avec un scénario dégradé.
Relier fiscalité, financement et exploitation
La fiscalité doit distinguer location vide et meublée, micro-foncier, micro-BIC et régime réel. Les statuts LMNP et LMP, ainsi que la détention en société et l’impôt sur les sociétés, doivent être expliqués sans présenter une solution comme universelle. L’analyse doit intégrer les conséquences à la revente et les règles applicables au moment du projet.
Côté financement, attendez des exercices sur l’apport, l’épargne de sécurité, le dossier bancaire, le coût du crédit et l’assurance emprunteur. L’effet de levier amplifie aussi les risques. Le programme doit enfin traiter la négociation, la comparaison des devis, le choix des artisans, le suivi des travaux, puis les baux, les impayés et la gestion locative.
Comparer les formats et leur coût réel
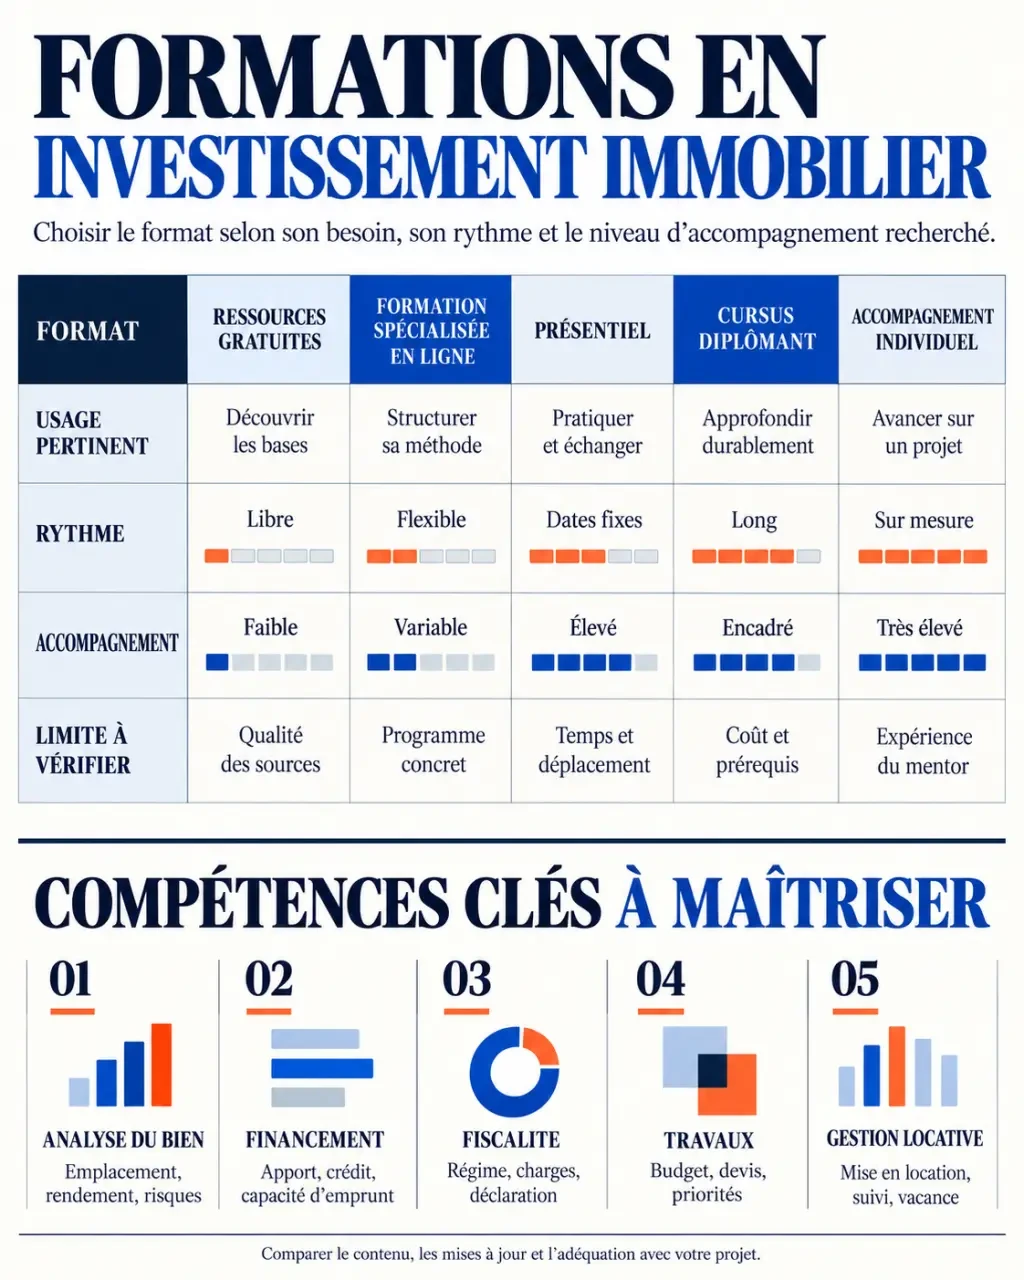
Les formations payantes peuvent coûter de quelques centaines à plusieurs milliers d’euros. Le prix seul renseigne peu : il faut le rapprocher du temps d’apprentissage, des corrections individuelles et de l’accompagnement effectivement inclus.
| Format | Usage pertinent | Coût et rythme | Limite à vérifier |
|---|---|---|---|
| Ressources gratuites | Découvrir les bases et préciser son projet | Sans frais pédagogiques, progression autonome | Contenus dispersés, actualisation variable, absence de correction |
| Formation spécialisée en ligne | Acquérir une méthode à son rythme | Quelques centaines à plusieurs milliers d’euros selon l’offre | Durée d’accès, exercices, réponses aux questions et mises à jour |
| Formation en présentiel | Travailler avec un intervenant et un groupe | Devis à comparer ; déplacements éventuels à ajouter | Temps consacré à la pratique et taille du groupe |
| Cursus diplômant | Préparer un métier ou une reconversion | Coût selon l’établissement et le statut ; engagement pluriannuel | Reconnaissance du diplôme et adéquation au métier visé |
| Accompagnement individuel | Appliquer les connaissances à un projet précis | Tarification contractuelle selon les missions | Frontière entre conseil, formation et prestation commerciale |
Avant de payer 2 500 €, par exemple, demandez ce qui distingue concrètement l’offre d’un parcours autonome complété par une consultation professionnelle. Une bibliothèque vidéo et une analyse personnalisée de votre dossier ne rendent pas le même service.
Une attestation de suivi n’équivaut pas à un diplôme ou à une certification professionnelle reconnue. Vérifiez toute reconnaissance annoncée et, si un financement CPF ou un autre dispositif est proposé, l’éligibilité exacte de l’action et vos conditions d’accès.
Auditer le formateur avant de signer
L’expérience immobilière compte, mais elle ne suffit pas à prouver la qualité pédagogique. Un intervenant doit pouvoir expliquer ses hypothèses, ses erreurs et les limites de sa stratégie. Des résultats spectaculaires sans détail sur l’endettement, les dépenses ou la période observée ne permettent pas d’évaluer une méthode.
- Obtenez le programme détaillé : prérequis, durée, objectifs, exercices, évaluations et date de mise à jour.
- Consultez un extrait de cours : vérifiez la clarté des explications et la présence de cas complets, pas seulement de témoignages.
- Examinez les réalisations présentées : recherchez des budgets détaillés et des opérations comparables à votre projet.
- Clarifiez le suivi : identité de l’intervenant, délais de réponse, corrections individuelles et accompagnement après les cours.
- Lisez les conditions commerciales : prix total, accès, prestations optionnelles, annulation, remboursement et éventuel droit de rétractation applicable.
Consultez aussi des avis extérieurs aux supports commerciaux, en privilégiant ceux qui décrivent précisément le parcours suivi. Demandez si le formateur perçoit des commissions lorsqu’il recommande un courtier, un bien ou un prestataire. Une promesse de devenir rentier rapidement n’est pas une preuve de compétence.
Passer à la pratique sans acheter une fausse sécurité
Avant de vous inscrire, analysez une annonce réelle : coût d’acquisition, travaux, loyer plausible, charges, crédit, fiscalité et revente. Notez les questions auxquelles vous ne savez pas répondre. Cette première étude devient une grille de sélection beaucoup plus utile qu’une comparaison du nombre de modules.
Si vos lacunes sont limitées, des ressources gratuites, des visites et une consultation ciblée peuvent suffire. Un notaire peut éclairer les aspects juridiques, un expert-comptable les choix fiscaux, et un professionnel du bâtiment l’état technique. Un accompagnement clé en main peut réduire votre charge opérationnelle, mais ses honoraires et ses intérêts commerciaux doivent être examinés.
La formation ne garantit ni l’obtention d’un prêt, ni la présence d’un locataire, ni une plus-value. Son résultat le plus utile reste votre capacité à vérifier les hypothèses, préserver une réserve de trésorerie et renoncer à une opération fragile. C’est cette autonomie, plutôt qu’une promesse de revenus, qui doit guider votre choix.
- Formations en investissement immobilier : payer pour une méthode, pas pour une promesse de rentier - 26 octobre 2026
- Logiciel de gestion financière : voir sa trésorerie réelle, pas seulement ses bénéfices - 25 octobre 2026
- Société BTP : le bon spécialiste compte plus que la taille de l’entreprise - 24 octobre 2026
Articles qui pourraient vous intéresser :
 Après un master : emploi, doctorat, concours ou spécialisation selon votre profil
 Formation en informatique industrielle : niveau 5, CPF, programme et débouchés
 Formation Joomla en ligne : 5 critères pour choisir un parcours certifiant et opérationnel
 Créer une formation en ligne : de l’idée validée au suivi des résultats