Logiciel de gestion financière : voir sa trésorerie réelle, pas seulement ses bénéfices
Une entreprise peut afficher un bénéfice et manquer d’argent pour payer ses fournisseurs. Un logiciel de gestion financière sert précisément à rapprocher les chiffres comptables des décisions quotidiennes : encaisser, régler, investir ou différer une dépense. Le bon outil n’est donc pas celui qui accumule les fonctionnalités, mais celui qui rend vos flux compréhensibles et vos prévisions exploitables.
Pour le choisir, partez de votre difficulté principale : factures dispersées, trésorerie incertaine, budgets mal suivis ou reporting trop long à produire. Vous pourrez ensuite comparer les solutions sur des critères concrets, plutôt que sur une démonstration commerciale séduisante.
Définir ce que vous voulez réellement piloter
L’expression logiciel de gestion financière recouvre des outils très différents. Certains centralisent les recettes et les dépenses, d’autres construisent des prévisions de trésorerie ou consolident les budgets de plusieurs entités. Avant toute comparaison, précisez ce que vous attendez du logiciel et qui l’utilisera.
Ne pas confondre comptabilité, facturation et pilotage
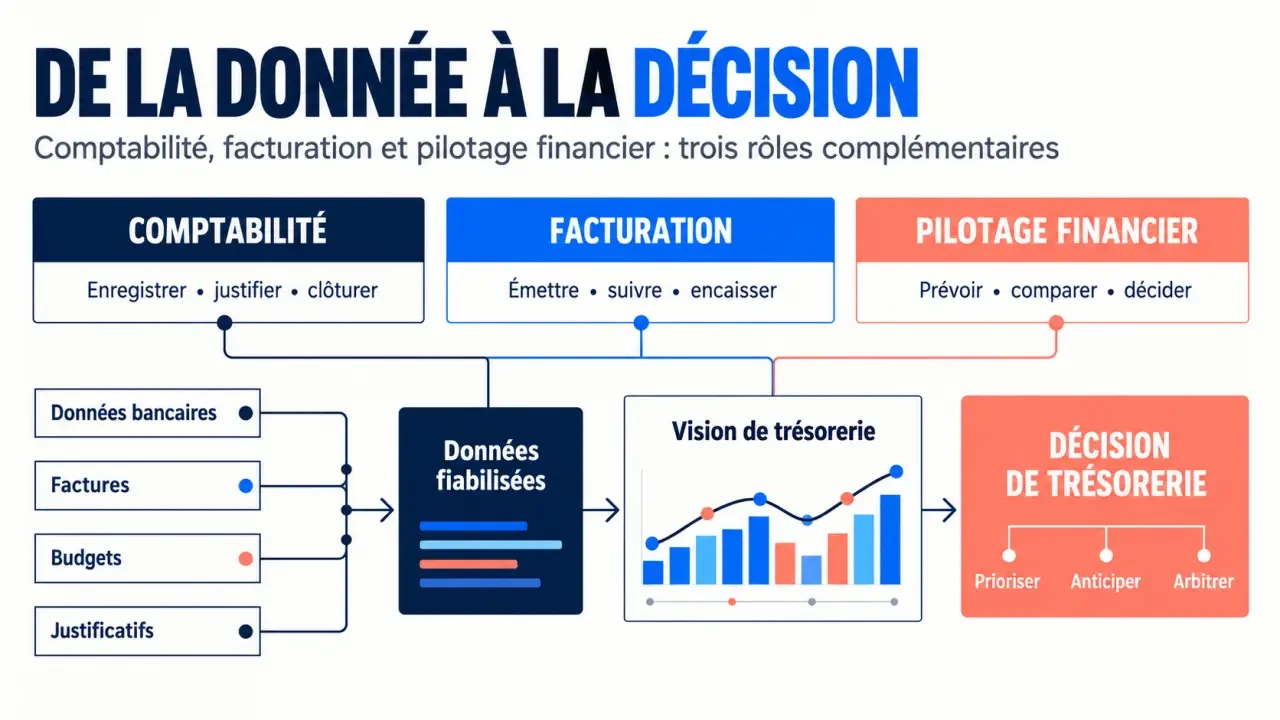
Un logiciel comptable organise les écritures et contribue à produire les documents comptables. Un outil de facturation crée et suit les factures clients. Le pilotage financier utilise ces informations, ainsi que les mouvements bancaires et les hypothèses d’activité, pour éclairer les décisions à venir. Une même plateforme peut couvrir plusieurs de ces fonctions, mais ce n’est pas systématique.
Si votre priorité est de connaître votre capacité à payer les charges du mois prochain, recherchez d’abord une bonne vision de trésorerie. Si vous perdez du temps à réclamer des justificatifs, la collecte des pièces et la gestion des dépenses seront probablement plus utiles qu’un reporting sophistiqué.
Adapter le périmètre à votre organisation
Un indépendant aura souvent besoin d’un suivi simple des encaissements, des charges et des sommes à réserver pour ses échéances fiscales et sociales. Une PME devra aussi répartir les responsabilités, suivre les budgets par activité et partager les informations avec son expert-comptable. Un groupe pourra rechercher une gestion multi-entités, plusieurs devises et une consolidation des indicateurs.
Formalisez trois décisions que vous souhaitez mieux prendre, par exemple recruter, acheter du matériel ou réduire un découvert. Cette courte liste servira de fil conducteur pour évaluer chaque solution.
Exiger des chiffres qui expliquent les écarts et les échéances
Un tableau de bord n’a de valeur que si ses indicateurs sont fiables et compréhensibles. Le solde bancaire, le chiffre d’affaires facturé et le résultat ne répondent pas à la même question. Le logiciel doit permettre de les distinguer, puis de comprendre leurs interactions.
Guide CNIL pour sécuriser les données personnelles : Découvrez les mesures de sécurité recommandées par la CNIL pour protéger les données personnelles et rester conforme.
| Fonction | Utilité concrète | Point à vérifier |
|---|---|---|
| Synchronisation bancaire | Centraliser les mouvements des comptes | Banques compatibles et fréquence de mise à jour |
| Prévision de trésorerie | Anticiper les encaissements et décaissements | Modification des dates et des hypothèses |
| Suivi budgétaire | Comparer le prévu au réalisé | Ventilation par projet, service ou activité |
| Gestion des dépenses | Rassembler justificatifs et validations | Circuits d’approbation et traitement des exceptions |
| Reporting | Partager une lecture commune des finances | Accès au détail et export des résultats |
Construire une trésorerie prévisionnelle crédible
Une prévision utile ne consiste pas à prolonger mécaniquement les mouvements passés. Elle doit intégrer les échéances connues, les délais de paiement habituels et les dépenses ponctuelles. Vérifiez que vous pouvez décaler un règlement client, ajouter une charge exceptionnelle et comparer plusieurs scénarios sans modifier les données réelles.
Regardez aussi ce qui reste dans l’ombre du solde bancaire : une facture fournisseur reçue mais non réglée, une échéance fiscale à venir ou un abonnement annuel bientôt renouvelé. Ces engagements ne sont pas encore visibles sur le compte, mais réduisent déjà votre marge de manœuvre. Un outil pertinent permet de les faire apparaître dans les prévisions, en distinguant les montants confirmés des estimations. Vous évitez ainsi de considérer comme disponible un argent déjà destiné à une dépense.
Remonter de l’indicateur à son origine
Une hausse des dépenses doit pouvoir s’expliquer. Depuis un indicateur, cherchez à retrouver les opérations concernées, leur catégorie et, si nécessaire, leur justificatif. Sans cette traçabilité, le tableau de bord devient un écran supplémentaire à vérifier dans un tableur. La possibilité de corriger une catégorisation tout en conservant un historique est également précieuse.
Comparer les solutions sur leur coût réel et leur fiabilité
Le prix d’abonnement ne suffit pas à mesurer le coût d’un logiciel. Il faut ajouter le paramétrage, la reprise des données, la formation et les éventuelles options. Demandez également ce qui change lorsque vous ajoutez un utilisateur, un compte bancaire ou une société.
Examiner les connexions et les tâches restantes
Une intégration annoncée ne garantit pas un fonctionnement sans intervention. Faites préciser quelles informations circulent entre le logiciel financier, votre comptabilité, votre outil de facturation et votre système commercial. Vérifiez le sens des échanges, leur fréquence et la manière dont les erreurs sont signalées.
Une solution peut automatiser l’import bancaire tout en laissant manuels le rapprochement des factures ou la ventilation analytique. Pour comparer honnêtement deux offres, listez les tâches que votre équipe devra encore accomplir chaque semaine. Le temps économisé dépend de ce fonctionnement concret, pas du nombre de connecteurs affichés.
Protéger les accès et préparer une éventuelle sortie
Les informations financières demandent des droits d’accès précis. Une personne qui dépose un justificatif n’a pas nécessairement à consulter tous les comptes. Examinez la gestion des rôles, l’authentification multifacteur, la journalisation des actions et les modalités de sauvegarde. Demandez aussi où les données sont hébergées et quelles garanties contractuelles encadrent leur traitement.
La réversibilité mérite autant d’attention que l’installation. Avant de signer, vérifiez les formats d’export, la récupération des justificatifs et les conditions d’accès aux données après résiliation. Un export limité à un tableau récapitulatif peut être insuffisant pour reprendre votre historique dans un autre outil.
Tester le logiciel avec un vrai cycle de gestion
Une démonstration montre généralement un environnement propre et bien organisé. Votre test doit au contraire refléter les situations ordinaires de votre entreprise : paiement partiel, doublon, justificatif absent ou dépense affectée au mauvais projet. C’est là que se mesure la qualité d’usage.
- Préparez un échantillon représentatif : mouvements bancaires, factures clients, dépenses récurrentes et échéances à venir, en limitant les données sensibles au nécessaire.
- Reproduisez vos opérations courantes : importez, catégorisez, rapprochez et corrigez les informations comme vous le feriez au quotidien.
- Simulez une décision : décalez un encaissement important et observez l’effet sur votre capacité à régler les prochaines charges.
- Testez le partage : faites intervenir la personne chargée des dépenses, le dirigeant et, si nécessaire, l’expert-comptable.
- Contrôlez la sortie : exportez les données et vérifiez qu’elles restent lisibles et réutilisables.
Après le choix, déployez d’abord un périmètre maîtrisé. Raccordez les comptes utiles, stabilisez les catégories et désignez une personne responsable de la qualité des données. Prévoyez une routine de contrôle pour traiter les opérations non classées et actualiser les hypothèses de trésorerie.
Le bon logiciel de gestion financière vous permet finalement de répondre sans détour à trois questions : combien pouvez-vous engager, à quelle date et sous quelles hypothèses ? Si ces réponses restent difficiles à obtenir après le test, mieux vaut revoir le paramétrage ou choisir une solution plus adaptée, même moins riche en fonctionnalités.
- Formations en investissement immobilier : payer pour une méthode, pas pour une promesse de rentier - 26 octobre 2026
- Logiciel de gestion financière : voir sa trésorerie réelle, pas seulement ses bénéfices - 25 octobre 2026
- Société BTP : le bon spécialiste compte plus que la taille de l’entreprise - 24 octobre 2026
Articles qui pourraient vous intéresser :
 Farm crypto : optimiser ses rendements DeFi en maîtrisant les pools de liquidité et l’impermanent loss
 Crypto lending : 3 réflexes pour emprunter sans risquer la liquidation immédiate
 Analyse financière : le BFR qui assèche la trésorerie malgré des bénéfices
 Avant de couper, suivez ces 7 chiffres pour piloter la rentabilité de votre startup