Coach financier pour particulier : un budget maîtrisé, pas une promesse de fortune
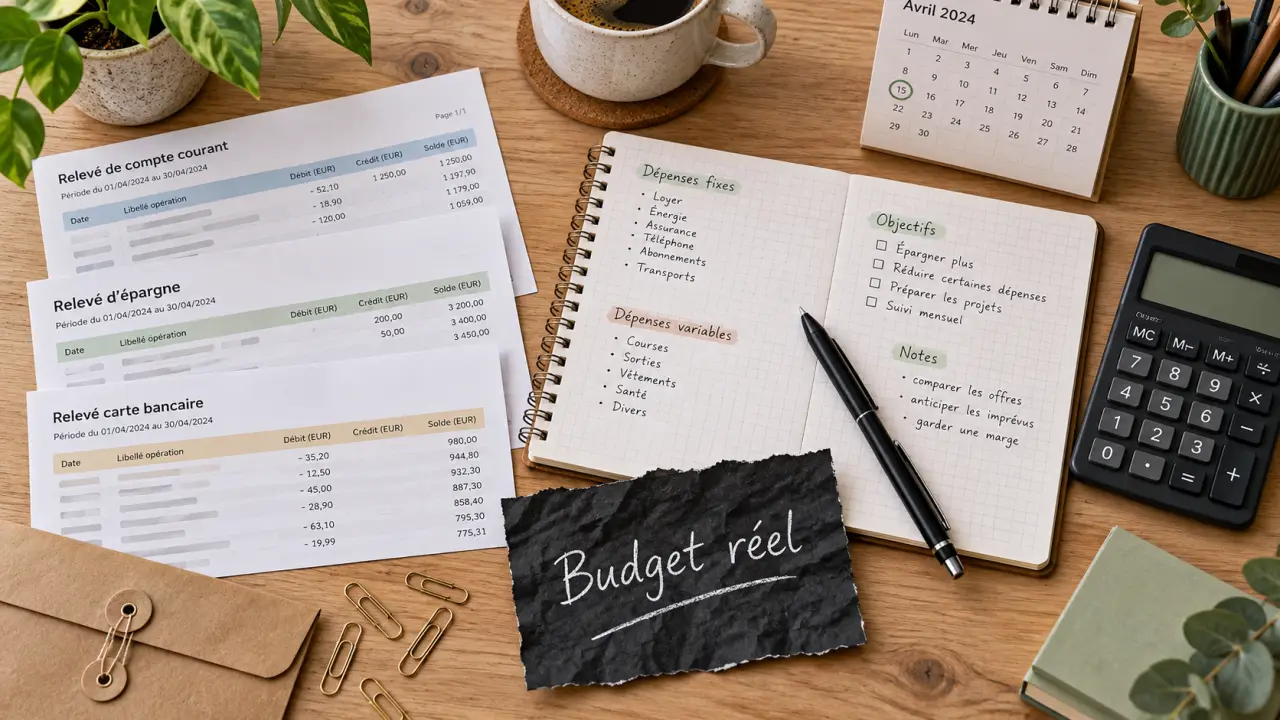
Un coach financier pour particulier vous aide à comprendre où part votre argent, à organiser vos dépenses et à construire une épargne adaptée à votre situation. Son intérêt n’est pas de vous imposer des privations : c’est de transformer un budget subi en décisions concrètes. Avant de vous engager, vérifiez toutefois son périmètre d’intervention, sa méthode et le coût total de l’accompagnement.
Partir de votre difficulté réelle, pas d’une formule standard
Le coaching budgétaire peut être utile même sans découvert. Certains particuliers gagnent correctement leur vie mais n’arrivent pas à épargner ; d’autres doivent composer avec des revenus irréguliers, une séparation ou des charges devenues trop lourdes. Le besoin commun est de retrouver une vision claire et une organisation tenable.
- Fins de mois difficiles : identifier le décalage entre ressources, prélèvements et dépenses courantes.
- Épargne inexistante : déterminer une somme réellement disponible plutôt qu’un objectif impossible à tenir.
- Projet à financer : préparer un déménagement, une formation ou un achat en anticipant ses conséquences mensuelles.
- Gestion à deux : clarifier la répartition des charges et les dépenses communes.
- Stress financier : remplacer l’évitement des comptes par une routine simple, sans jugement.
Le premier échange doit permettre de nommer votre priorité. « Mieux gérer mon argent » reste vague ; « payer mes charges sans découvert et constituer une réserve » donne une direction vérifiable. Un professionnel sérieux adapte ensuite ses outils à vos contraintes, à votre aisance avec les chiffres et au temps dont vous disposez.
Un déficit structurel ne se règle pas uniquement par de meilleures habitudes. Si les revenus ne couvrent plus les dépenses essentielles, l’accompagnement doit aussi envisager les droits sociaux, les charges et les interlocuteurs compétents. Vous culpabiliser sur quelques achats ne constitue pas une méthode.
Choisir le bon professionnel selon le problème à résoudre
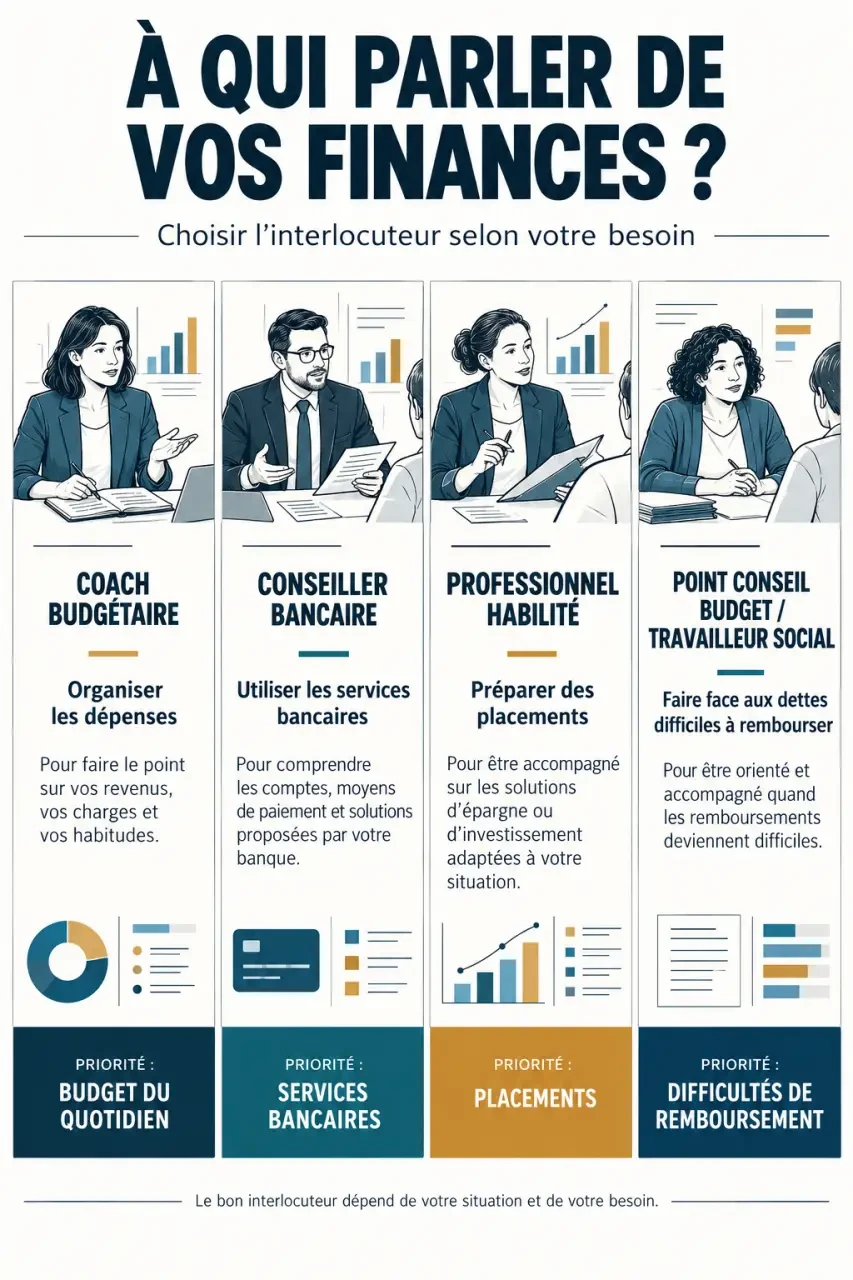
Le rôle du coach est principalement pédagogique : analyser votre fonctionnement budgétaire, vous aider à décider et vous apprendre à suivre vos finances personnelles. Il ne faut pas confondre cette mission avec la vente de produits bancaires, le conseil en investissement ou le traitement juridique d’une situation d’endettement.
Trouvez un Point conseil budget et gérez vos difficultés financières : La Banque de France vous informe et vous oriente pour faire face aux dettes, frais bancaires et incidents de paiement.
| Votre besoin principal | Interlocuteur à envisager | Point à vérifier |
|---|---|---|
| Organiser les dépenses et installer une routine | Coach budgétaire ou financier | Méthode, expérience et livrables |
| Comprendre un service bancaire ou discuter de frais | Conseiller bancaire | Conditions du service et solutions proposées |
| Recevoir une recommandation personnalisée de placement | Professionnel habilité pour le conseil concerné | Statut, autorisations et rémunération |
| Faire face à des dettes devenues impossibles à rembourser | Point conseil budget, travailleur social ou Banque de France selon la situation | Orientation et démarches adaptées |
La seule appellation « coach financier » ne suffit pas à démontrer une compétence réglementée. Si l’accompagnement comprend des recommandations de placements, d’assurances ou de crédits, demandez sous quel statut elles sont délivrées et vérifiez les habilitations correspondantes.
En cas d’impayés urgents ou de surendettement, un coaching payant ne doit pas retarder une prise en charge adaptée. Les Points conseil budget proposent un accompagnement gratuit. Un coach peut compléter une démarche, mais il ne peut ni effacer vos dettes ni garantir l’acceptation d’un dossier.
Ce que doit contenir un accompagnement concret
Un diagnostic qui regarde aussi les dépenses invisibles
Le bilan initial s’appuie généralement sur les revenus, les relevés de comptes, les charges fixes, les crédits et l’épargne existante. Préparez aussi les dépenses moins fréquentes : assurances annuelles, entretien du véhicule, rentrée scolaire ou cadeaux. Sans elles, un budget peut sembler équilibré tout en produisant régulièrement des découverts.
Pensez votre budget comme une ardoise sur laquelle certaines lignes s’effacent chaque mois, tandis que d’autres restent en attente. Une assurance payable à l’année ne disparaît pas entre deux échéances : elle représente une dépense à provisionner. La répartir mentalement, puis financièrement, sur les mois précédents permet de distinguer le solde affiché sur le compte de l’argent réellement disponible. Cette distinction évite de dépenser aujourd’hui une somme déjà destinée à demain.
Un plan d’action limité, puis ajusté
Après l’analyse, le coach doit vous remettre des actions hiérarchisées : revoir un contrat, prévoir les échéances, définir une enveloppe de dépenses variables ou organiser un virement d’épargne soutenable. Un tableau simple vaut mieux qu’une application sophistiquée que vous abandonnerez. Les séances suivantes servent à examiner les écarts et à ajuster le dispositif.
À titre d’exemple, une personne aux revenus variables peut construire son budget courant sur une base prudente, puis affecter les rentrées supplémentaires aux charges à venir et à sa réserve. Il s’agit d’une illustration de méthode, pas d’un résultat garanti. La durée du suivi doit dépendre de la complexité de la situation et de l’autonomie acquise, avec un point de bilan prévu dès le départ.
Tarifs, confidentialité : les points à vérifier avant de payer
Il n’existe pas de tarif unique du coaching financier. Une séance ponctuelle, un diagnostic écrit et un forfait avec suivi ne correspondent pas au même service. Pour comparer les offres, demandez un devis précisant le coût total, plutôt que de vous arrêter au prix affiché par rendez-vous.
- Quelle est la durée des séances et combien sont comprises ?
- Recevez-vous un budget prévisionnel, un plan d’action et des supports réutilisables ?
- Les échanges entre les rendez-vous sont-ils inclus ou facturés ?
- Quelles sont les conditions d’annulation, d’arrêt et de renouvellement ?
- Le professionnel perçoit-il des commissions ou des rémunérations d’apporteur d’affaires ?
Demandez également comment vos documents seront transmis, conservés puis supprimés. Vous pouvez masquer les informations inutiles à l’analyse. Ne communiquez jamais vos mots de passe bancaires ni vos codes de validation : un coach n’a pas besoin d’opérer sur votre compte pour vous apprendre à le gérer.
Pour apprécier sa compétence, interrogez-le sur sa formation, son expérience des situations comparables et ses limites d’intervention. Une certification mérite d’être explicitée : organisme émetteur, contenu et compétences évaluées. Des avis détaillés peuvent compléter votre appréciation, mais ne remplacent ni un contrat clair ni une méthode compréhensible. Méfiez-vous des promesses d’enrichissement rapide et des forfaits coûteux vendus sous pression.
Mesurer les progrès pour ne pas dépendre du coach
Le résultat attendu n’est pas seulement une baisse des dépenses. Un accompagnement utile vous permet de savoir ce que vous pouvez dépenser, d’anticiper les échéances et de prendre des décisions sans devoir demander constamment validation. Les économies possibles dépendent de votre situation initiale ; aucun montant sérieux ne peut être promis avant l’analyse.
Choisissez quelques indicateurs dès le départ : fréquence des découverts, montant des frais évitables, factures réglées à temps, réserve disponible et régularité du suivi. Ajoutez un repère personnel : êtes-vous capable d’ouvrir vos comptes sans les repousser systématiquement ? Cette évolution compte, même lorsque la marge financière reste faible.
Avant de prendre rendez-vous, notez votre principale difficulté, votre objectif et le budget que vous pouvez consacrer au service sans aggraver votre situation. Demandez ensuite au professionnel ce qu’il prévoit de vous transmettre et à quel moment vous pourrez poursuivre seul. Le bon accompagnement est celui qui rend progressivement sa propre présence moins nécessaire.
- Formation management à Rouen : bac+2 ou bac+6, le parcours qui correspond à votre profil - 30 octobre 2026
- Coach financier pour particulier : un budget maîtrisé, pas une promesse de fortune - 29 octobre 2026
- Stratégie mobilité entreprise : réduire la voiture solo sans pénaliser les salariés - 28 octobre 2026
Articles qui pourraient vous intéresser :
 iPad : 4 critères pour maîtriser votre budget et choisir la bonne configuration
 Formation bourse gratuite : 4 formats à connaître pour apprendre les bases sans payer
 ETF Solana : la confusion entre ETF, ETP et ETN à vérifier avant d’investir
 Analyse financière à Toulouse : sécuriser la trésorerie, les marges et la croissance