Prêt immobilier locatif : les loyers ne suffisent pas à valider votre budget
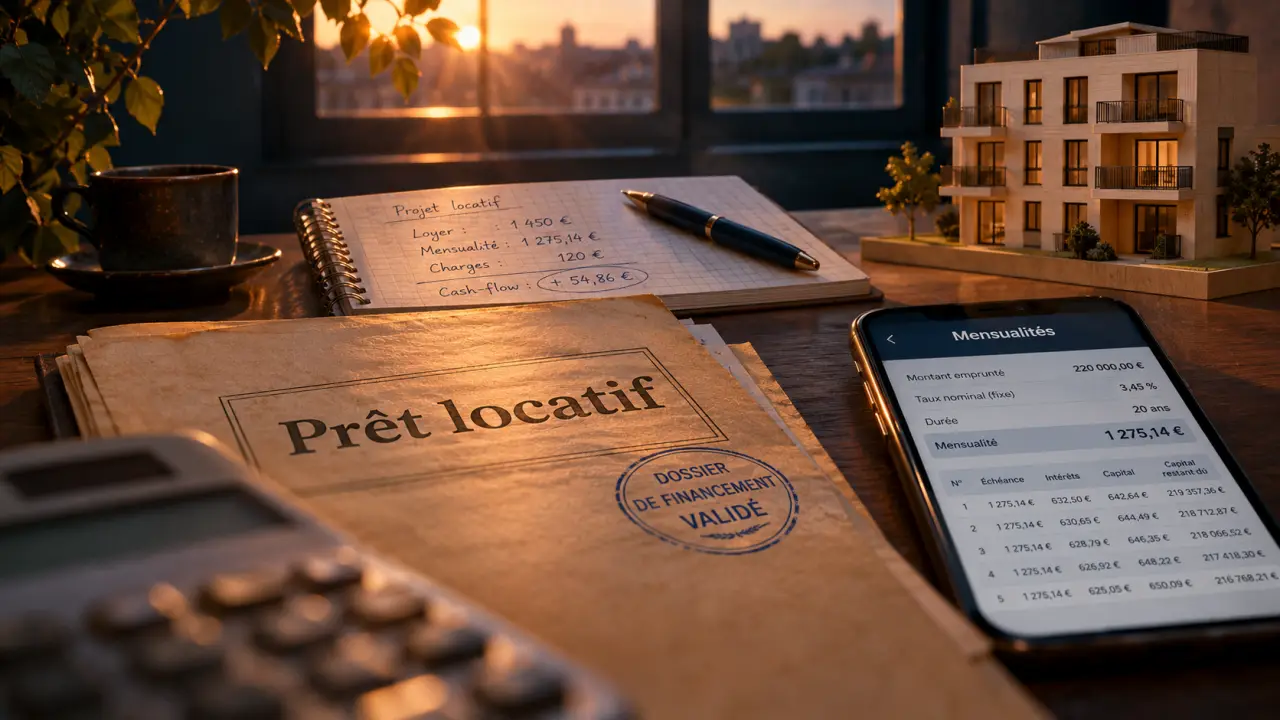
Un prêt immobilier locatif finance l’achat d’un logement destiné à la location, avec éventuellement des travaux. Les loyers contribuent au remboursement, mais la banque vérifie aussi vos revenus personnels, vos crédits et votre épargne. Pour savoir si votre projet tient, il faut distinguer trois choses : le montant finançable, la rentabilité du bien et l’effort mensuel réellement supportable.
Déterminer votre enveloppe avant de chercher un bien
Les loyers futurs améliorent le dossier, sans remplacer vos revenus
La banque analyse la stabilité de vos ressources, vos emprunts existants et les revenus locatifs prévisionnels. Certaines banques retiennent 70 % des loyers futurs : cette décote tient compte des charges et des risques locatifs. Ce pourcentage n’est pas universel. Une estimation écrite par un professionnel aide à justifier le loyer annoncé.
Le taux d’endettement se calcule en rapportant les mensualités de crédit, assurance comprise, aux revenus retenus. Le cadre du Haut Conseil de stabilité financière prévoit en principe une limite de 35 %, avec des possibilités de dérogation encadrées. Un investissement locatif n’ouvre donc pas automatiquement droit à dépasser ce seuil.
Exemple illustratif : avec 3 000 € de revenus mensuels et un loyer attendu de 800 €, retenu à 70 %, les revenus analysés atteignent 3 560 €. À 35 %, les échéances totales représenteraient 1 246 €. Si vous remboursez déjà 500 € par mois, il resterait théoriquement 746 € pour le nouveau crédit, assurance incluse. Ce calcul ne constitue pas un accord bancaire.
Le reste à vivre peut limiter une capacité théorique
La banque examine également ce qui reste pour les dépenses du foyer. Deux personnes présentant le même taux d’endettement n’ont pas nécessairement la même marge financière. Enfants, loyer de résidence principale, revenus variables et dépenses récurrentes influencent l’analyse. Pour un indépendant, la régularité des résultats sur plusieurs exercices compte davantage qu’un excellent mois isolé.
Utilisez un simulateur de capacité d’emprunt, puis une calculette de mensualités intégrant taux, durée et assurance. Testez plusieurs hypothèses : une simulation donne une enveloppe de recherche, pas une promesse de financement.
Prévoir l’apport sans vider votre épargne de sécurité
Le budget comprend le prix du bien, les frais d’acquisition, la garantie du prêt, les frais de dossier et les éventuels travaux. Les frais dits « de notaire » représentent généralement 7 % à 8 % dans l’ancien, contre 2 % à 3 % dans le neuf, selon l’opération. Ajoutez le mobilier si vous envisagez une location meublée.
Un apport de 10 % à 20 % est fréquemment évoqué pour un investissement locatif, mais il ne s’agit pas d’une obligation réglementaire. Son montant dépend du dossier et de l’établissement. Il sert notamment à absorber les frais annexes et à réduire la somme empruntée.
Un financement sans apport reste envisageable pour certains profils solides. Il suppose généralement des revenus réguliers, une gestion bancaire saine et un projet crédible. La banque peut néanmoins demander que vous financiez les frais ou conserviez une épargne suffisante après l’achat.
Pour arbitrer, raisonnez sur deux axes : la solvabilité aujourd’hui et la résistance demain. Réduire la mensualité grâce à un apport important paraît rassurant, mais immobiliser toute votre trésorerie peut fragiliser le projet au premier remplacement de chaudière. Une réserve disponible constitue un amortisseur de liquidité : elle permet de payer une dépense immédiate sans vendre le bien dans l’urgence.
Choisir le crédit selon votre remboursement réel
| Financement | Fonctionnement | Point de vigilance |
|---|---|---|
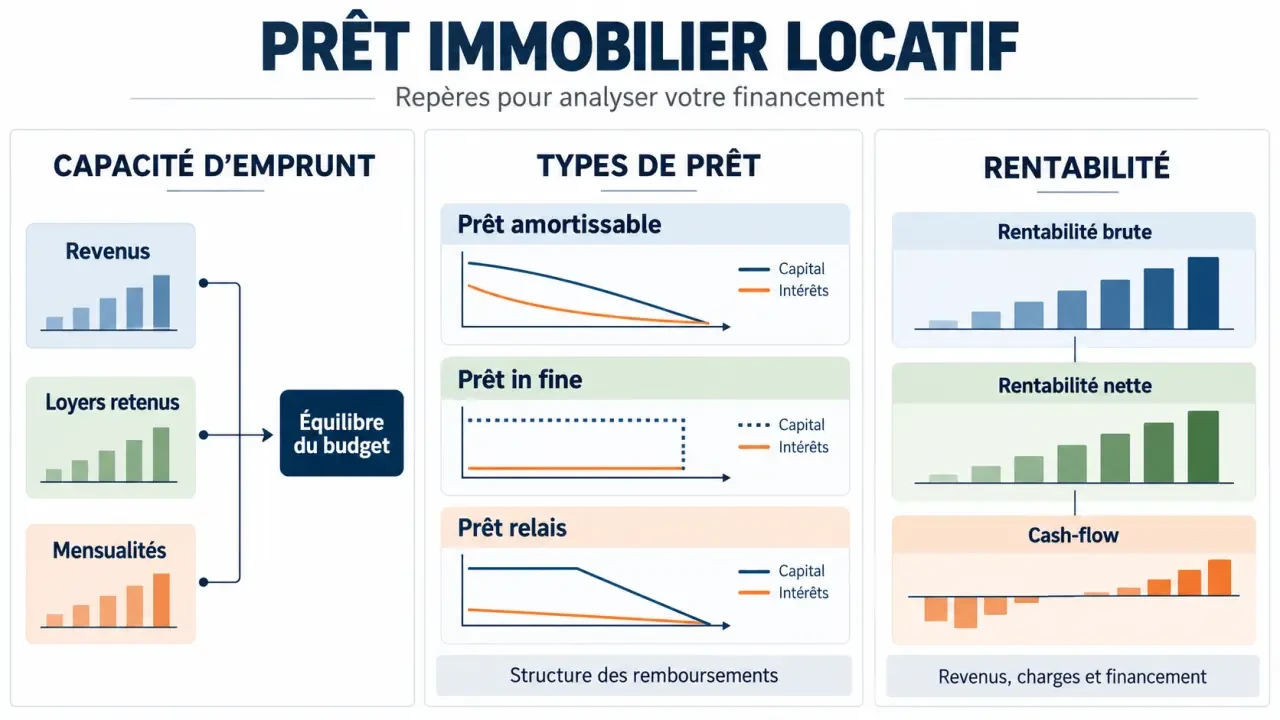
| Prêt amortissable | Chaque échéance rembourse une part du capital et des intérêts. | Équilibrer mensualité supportable et coût total. |
| Prêt in fine | Le capital est remboursé en une fois à l’échéance ; les intérêts sont payés pendant le prêt. | Préparer et sécuriser le remboursement final. |
| Prêt relais | Une avance temporaire permet d’acheter avant la vente d’un autre bien. | Anticiper une vente retardée ou un prix inférieur aux attentes. |
Le prêt amortissable est la solution courante pour constituer progressivement un patrimoine. Allonger sa durée réduit la mensualité, mais augmente généralement le coût des intérêts et de l’assurance. La durée maximale est en principe de 25 ans, avec des aménagements encadrés pour certaines opérations.
Le prêt in fine exige une stratégie patrimoniale précise, souvent avec une épargne nantie. À montant, taux et durée identiques, les intérêts sont plus élevés que pour un prêt amortissable, puisque le capital ne diminue pas. Un avantage fiscal éventuel ne suffit pas à rendre ce montage intéressant.
Le prêt relais répond à un besoin transitoire, non au financement durable de la location. Sa durée peut aller jusqu’à 2 ans. L’avance peut représenter 40 % à 80 % de la valeur de vente estimée, selon le dossier, avec prise en compte du capital restant dû.
Comparez le TAEG, qui intègre les coûts obligatoires nécessaires à l’obtention du crédit, et pas seulement le taux nominal. Examinez aussi l’assurance emprunteur, ses exclusions, la caution ou l’hypothèque, les indemnités de remboursement anticipé et les possibilités de modulation des échéances.
Vérifier ce que le logement rapporte après toutes les dépenses
Rendement et trésorerie ne mesurent pas la même chose
Le rendement brut se calcule ainsi : loyers annuels divisés par le coût total d’acquisition, puis multipliés par 100. Pour un projet de 200 000 € générant 10 000 € de loyers annuels, il atteint 5 %. Le rendement net avant impôt retranche notamment les charges non récupérables, la taxe foncière, les assurances, l’entretien et la gestion.
La gestion déléguée peut coûter environ 6 % à 9 % TTC des loyers et charges annuels, selon les prestations. Prévoyez aussi la vacance et les travaux. Le solde de trésorerie, ou cash-flow, retranche en plus les remboursements de crédit et la fiscalité : un bien rentable peut donc demander un effort d’épargne mensuel.
Exemple simplifié : 800 € de loyer, moins 150 € de charges et provisions, puis 750 € de crédit assurance comprise, donnent un solde de −100 € par mois avant impôt. Une période sans locataire creuse davantage ce déficit. Testez ce scénario avant de vous engager.
Le bien et le régime fiscal doivent rester cohérents
Vérifiez la demande locale, les loyers réellement pratiqués, les charges de copropriété, les travaux votés et le diagnostic de performance énergétique. Un logement soumis à une restriction de location peut compromettre les recettes prévues. Dans l’ancien, chiffrez la rénovation ; dans le neuf, examinez le prix d’achat et les délais de livraison.
La location nue relève des revenus fonciers : le micro-foncier est accessible sous conditions jusqu’à 15 000 € de loyers annuels. Le régime réel permet de déduire certaines charges, notamment les intérêts d’emprunt, mais pas le capital remboursé. Le meublé relève des bénéfices industriels et commerciaux. Faites comparer les régimes selon votre situation et les règles applicables, sans fonder l’achat uniquement sur une économie d’impôt.
Présenter un dossier bancaire vérifiable et comparer les offres
Un dossier convaincant relie votre situation financière aux caractéristiques du logement. Préparez les pièces demandées par l’établissement, notamment :
- Justificatifs d’identité, de revenus et avis d’imposition.
- Relevés bancaires, tableaux des crédits et justificatifs d’épargne.
- Compromis, estimation locative, diagnostics et documents de copropriété.
- Devis de travaux et plan de financement détaillé.
- Prévisionnel des charges, loyers et besoins de trésorerie.
Interrogez plusieurs banques sur une base identique : même montant, même durée et mêmes garanties d’assurance. Un courtier peut sélectionner les établissements adaptés à votre profil et négocier les conditions ; vérifiez son mandat et ses honoraires. Avant de signer le compromis, faites préciser la condition suspensive de financement. L’objectif n’est pas seulement d’obtenir un prêt, mais de pouvoir le rembourser même lorsque la location se déroule moins bien que prévu.
- Prêt immobilier locatif : les loyers ne suffisent pas à valider votre budget - 2 novembre 2026
- Formation marketing digital à distance : ne confondez pas accès aux vidéos et véritable accompagnement - 1 novembre 2026
- Formation sur mesure à Rouen : ce qu’un programme adapté change vraiment pour votre équipe - 31 octobre 2026
Articles qui pourraient vous intéresser :
 Venture Capital : comment financer la croissance d’une startup du Seed à l’exit
 Crypto IA en 2025 : 178 % de hausse des dépôts LLM et les projets qui dominent le secteur
 CFD Bitcoin : maîtriser l’effet de levier et la vente à découvert pour trader la volatilité
 Absence d’apport, capital social : ne pas confondre les deux